Prepara Diritto Tributario velocemente e supera l'esame
Tutto il programma in 270 pagine, spiegato con schemi ed esempi. Ti arriva in PDF via email e inizi a studiare subito.
270 pagine
21 capitoli
PDF via email
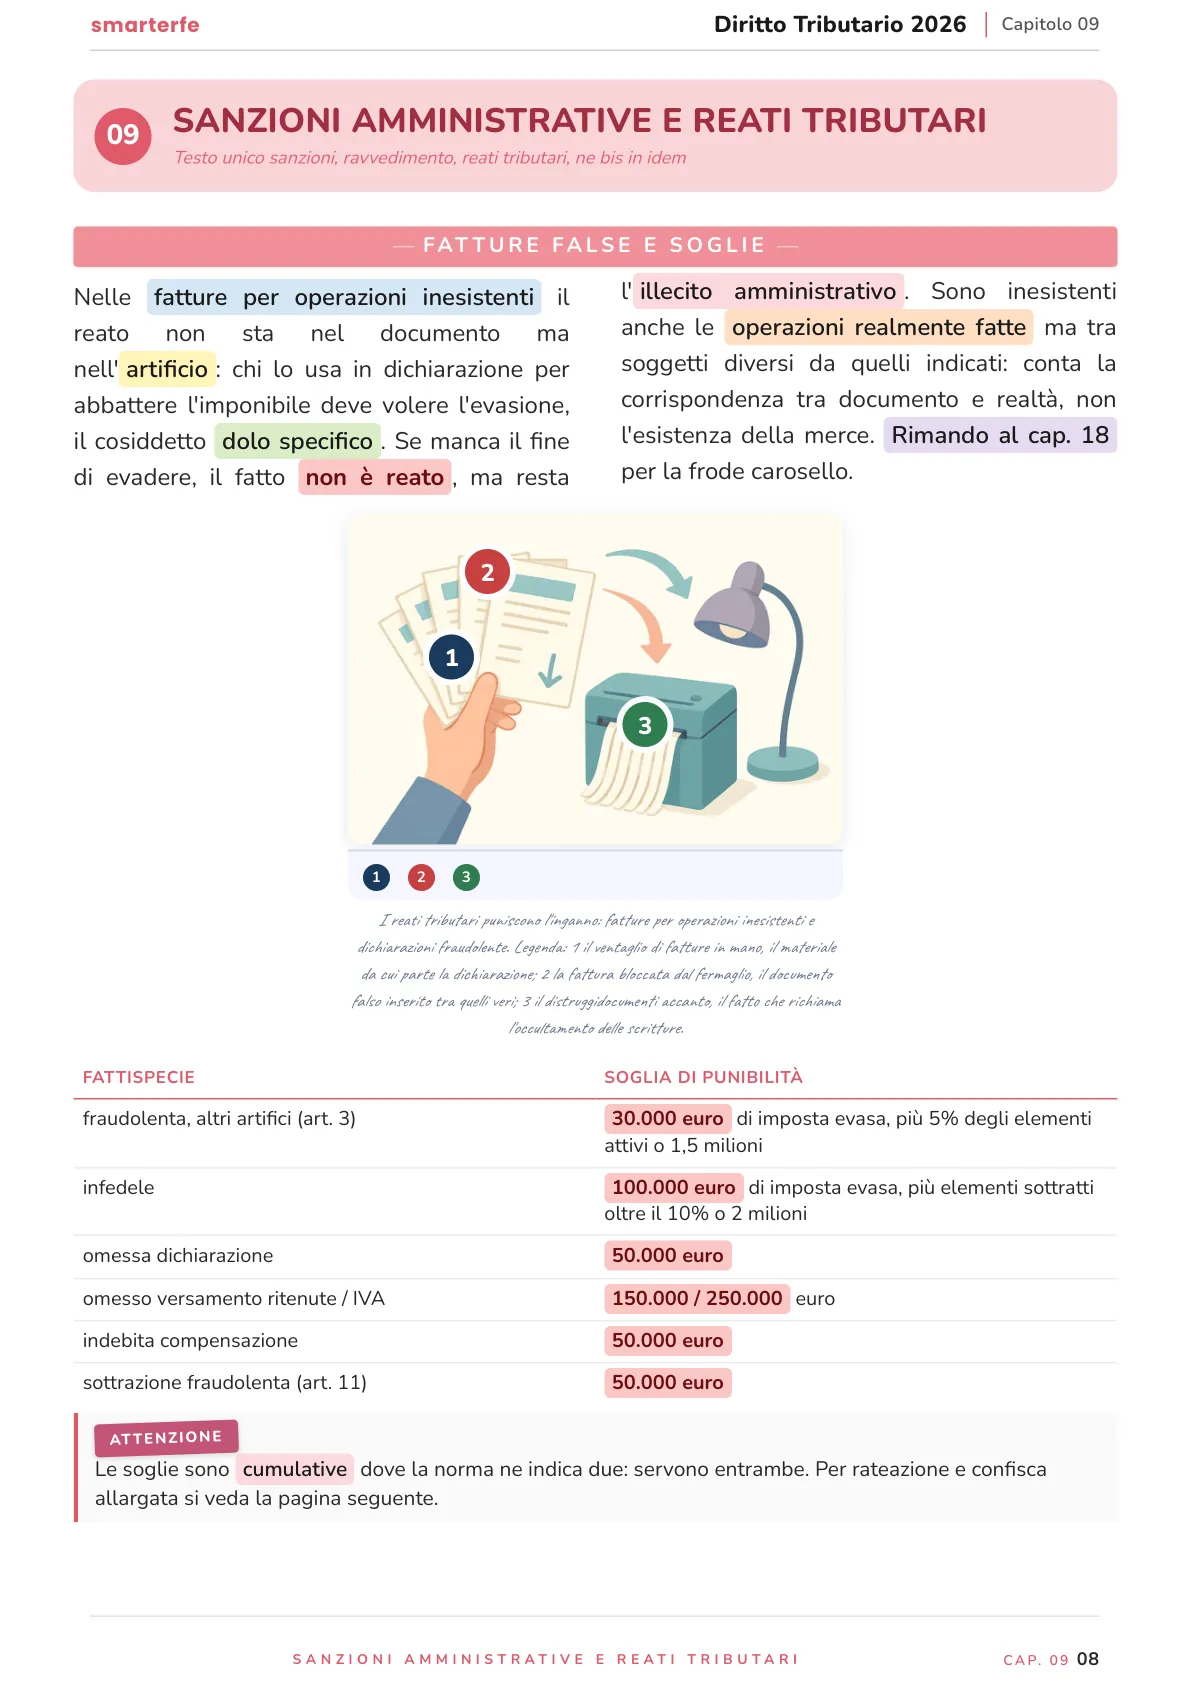
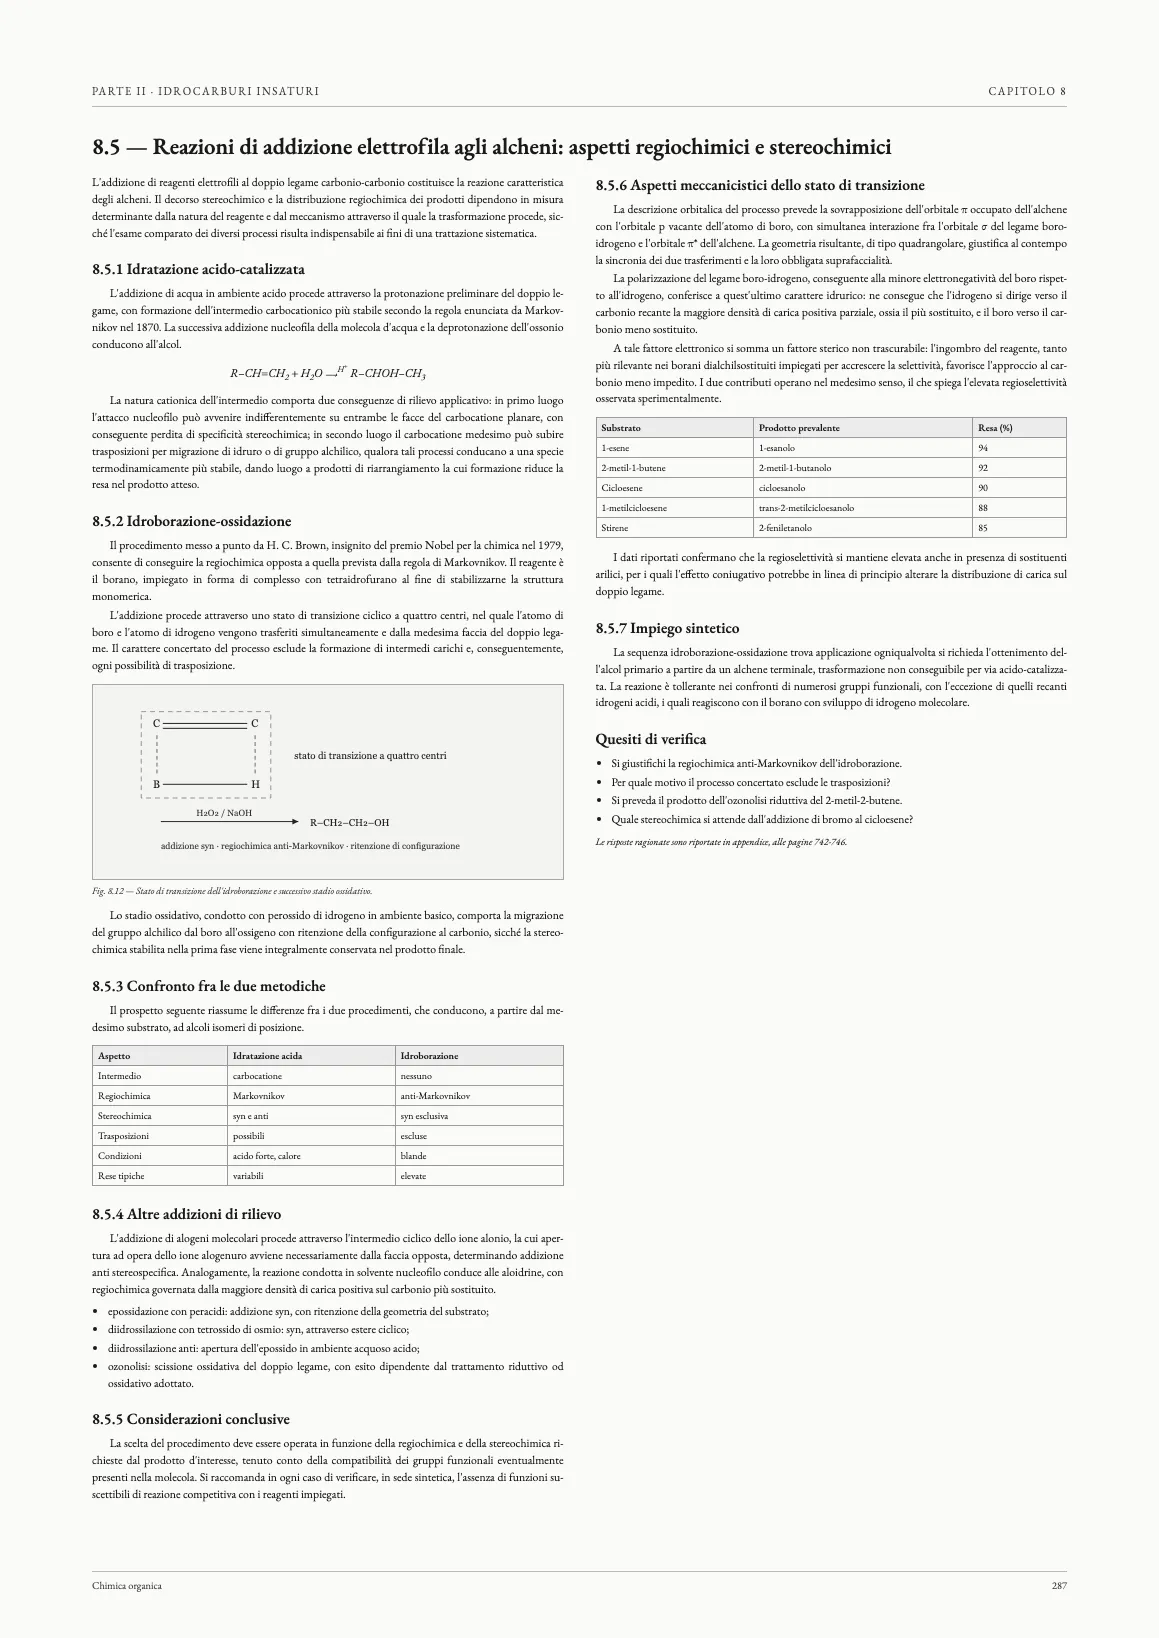
Ecco le vere pagine del nostro manuale: Tutto il programma spiegato, semplificato e schematizzato
Copertina
Trascina l'angolo della pagina, o usa le frecce
Chi ha già preso il manuale ci racconta questo:
Scorri per leggerli · tocca per ingrandire
Un modo più semplice di organizzare lo studio.
Quando studi da un manuale tradizionale, spesso devi trovare le informazioni, capire quali sono davvero importanti e creare da solo collegamenti e schemi. SmarterFe parte da lì e organizza già il materiale in modo visuale.
Argomento: I principi costituzionali del prelievo
Le nostre DispenseSmarterFe
Il manuale tradizionaleTradizionale
Trascina per confrontare
Materiale tradizionale
Testo da leggere e organizzare
Informazioni dense
Collegamenti da costruire
Concetti da trasformare in schemi
Informazioni visive limitate
SmarterFe
Color Code
Due colonne
Immagini
Schemi
Informazioni organizzate visivamente
Perché una pagina SmarterFE è fatta proprio così
Quando studi una materia universitaria, il problema spesso non è la quantità di informazioni che devi imparare.
È riuscire a dare un ordine a tutte quelle informazioni.
Capire quali concetti sono collegati, distinguere una definizione da un dettaglio, ricordare una classificazione, confrontare due elementi, ricostruire un processo.
Ed è proprio qui che abbiamo scelto di intervenire.
I Manuali SmarterFE sono progettati partendo da un principio:
la forma con cui una materia viene presentata può influenzare il modo in cui viene elaborata.Non è solo una questione di estetica. È progettazione dello studio.
01
Prima di tutto: rendere la materia leggibile
Una pagina piena di informazioni richiede allo studente di fare continuamente un lavoro aggiuntivo: capire dove iniziare, cosa è importante, quali elementi sono collegati e come orientarsi tra le diverse parti del contenuto.
Per questo nei nostri Manuali costruiamo una gerarchia precisa. Titoli, definizioni, parole chiave, schemi, tabelle e approfondimenti hanno ciascuno il proprio posto.
Quando apri una pagina, devi poter capire immediatamente come leggerla.
02
La semplicità è una scelta progettuale
Una spiegazione può essere rigorosa e, allo stesso tempo, essere scritta in modo chiaro. È questa la strada che seguiamo.
Manteniamo i concetti e la terminologia necessari per affrontare una materia universitaria, ma lavoriamo sulla loro esposizione: frasi più dirette, spiegazioni progressive, definizioni riconoscibili e collegamenti espliciti.
La materia rimane complessa. La sua spiegazione diventa più accessibile.
03
Il colore ti dice dove guardare
Hai presente quando apri una pagina e tutto sembra avere la stessa importanza? Il titolo, la definizione, il dettaglio, l’esempio.
Il nostro color code nasce per evitare proprio questo: usiamo il colore in modo coerente per rendere riconoscibili le categorie di informazioni.
Il colore, quindi, non è lì per decorare la pagina. Ti aiuta a leggerla.
04
Quando una tabella spiega meglio, usiamo una tabella.
Confrontare due concetti in un testo significa spesso dover passare avanti e indietro tra le informazioni. Affiancarli in una tabella significa poter vedere immediatamente cosa hanno in comune, cosa li distingue e come sono organizzati.
Lo stesso vale per schemi e rappresentazioni visive: non scegliamo la forma in base a un modello fisso.
Scegliamo la forma che rende più chiara quell’informazione.
05
E quando torni a studiare, ritrovi la materia.
Un Manuale deve essere utile anche al secondo giro, al terzo e durante il ripasso. Una struttura coerente permette di ritrovare più facilmente gli argomenti e ricostruire i collegamenti tra loro.
Per questo pensiamo ai nostri Manuali come a qualcosa che accompagna l’intero percorso di studio, dalla comprensione al ripasso.
In pratica, cosa cambia?
Prendi una materia universitaria.
01Noi la analizziamo.
02Ne individuiamo la struttura.
03Rendiamo più chiara la spiegazione.
04Organizziamo le informazioni.
05Scegliamo per ogni contenuto la forma più adatta.
06Costruiamo una logica visiva coerente.
Il risultato è una materia che puoi affrontare con un riferimento più ordinato davanti agli occhi.
Questa è l’idea alla base di SmarterFE.Non aggiungere complessità allo studio. Dare alla materia una struttura che abbia senso.
LinguaggioFrasi dirette e definizioni riconoscibili, senza perdere i termini che ti servono all’esame.
02
GerarchiaTitoli e sezioni ti dicono subito da dove partire e come leggere la pagina.
03
Color codeLo stesso colore segna sempre lo stesso tipo di informazione.
04
TabellaQuando c’è da confrontare, i concetti stanno uno accanto all’altro.
05
Rappresentazione visivaSchemi e disegni affiancano le parole dove aiutano a capire.
06
SintesiIl punto da fissare, isolato e pronto per il ripasso.
Per chi è questo manuale
Giurisprudenza
Economia
Scienze Politiche
Ecco il programma del tuo esame
01
Il tributo e il sistema tributarioNozione di tributo, Distinzione tra imposte, tasse e contributi, Tributi con funzione risarcitoria o ambientale8 sezioni — apri per vederle
p. 3–12
Nozione di tributo
Distinzione tra imposte, tasse e contributi
Tributi con funzione risarcitoria o ambientale
Nozione di tributo nella giurisprudenza
Imposte reali e personali
Autonomia del diritto tributario
Rapporti con il diritto finanziario
Soggetti attivi del prelievo
02
Le fonti e la riserva di leggeCarattere relativo della riserva, Leggi tributarie statali, Codificazione e testi unici8 sezioni — apri per vederle
p. 13–24
Carattere relativo della riserva
Leggi tributarie statali
Codificazione e testi unici
Regolamenti statali
Riparto della potestà legislativa tra Stato e regioni
Potestà tributaria di regioni ed enti locali
Regolamenti di regioni, province e comuni
Fonti europee e diritto interno
03
I principi costituzionali del prelievoDovere di concorrere alle spese pubbliche, Progressività dell'imposta, Forfettizzazioni e svalutazione monetaria8 sezioni — apri per vederle
p. 25–35
Dovere di concorrere alle spese pubbliche
Progressività dell'imposta
Forfettizzazioni e svalutazione monetaria
Tributi retroattivi e pagamenti anticipati
Obblighi dei terzi e norme formali
Bilanciamento tra interesse fiscale e diritti inviolabili
Tributi commutativi e servizi pubblici essenziali
Funzione extrafiscale dei tributi
04
Efficacia, interpretazione e Statuto del contribuenteCriteri di collegamento tra potestà e territorio, Abrogazione e divieto di abrogazione tacita dello Statuto, Norma tributaria retroattiva e legittimità costituzionale8 sezioni — apri per vederle
p. 36–45
Criteri di collegamento tra potestà e territorio
Abrogazione e divieto di abrogazione tacita dello Statuto
Norma tributaria retroattiva e legittimità costituzionale
Interpretazione delle leggi tributarie
Norme di rinvio
Testi interpretativi e circolari
Interpretazione delle convenzioni contro le doppie imposizioni
Natura vincolata del potere impositivo
05
L'obbligazione tributariaFattispecie equiparate e supplementari, Presupposti alternativi e condizionali, Imposte fisse, proporzionali e progressive8 sezioni — apri per vederle
p. 46–58
Fattispecie equiparate e supplementari
Presupposti alternativi e condizionali
Imposte fisse, proporzionali e progressive
Sovrimposte e addizionali
Esenzioni, agevolazioni e spese fiscali
Regimi fiscali sostitutivi
Rapporti interni tra condebitori
Successione nel debito d'imposta
06
Dichiarazioni, versamenti e rimborsiAdempimenti del contribuente, Dichiarazione di scienza e opzioni, Soggetti obbligati alla dichiarazione8 sezioni — apri per vederle
p. 59–68
Adempimenti del contribuente
Dichiarazione di scienza e opzioni
Soggetti obbligati alla dichiarazione
Termini di presentazione della dichiarazione
Integrativa in aumento e in diminuzione
Riscossione anticipata e versamenti diretti
Compensazione dei crediti d'imposta
Rimborso dei crediti da dichiarazione
07
L'accertamento tributarioFunzione dell'accertamento, Controllo formale delle dichiarazioni, Inviti, richieste e questionari8 sezioni — apri per vederle
p. 69–82
Funzione dell'accertamento
Controllo formale delle dichiarazioni
Inviti, richieste e questionari
Accessi, ispezioni e verifiche
Garanzie statutarie del verificato
Chiusura delle verifiche
Scambio di informazioni con altre amministrazioni
Segreto bancario e professionale
08
La riscossioneIscrizioni a ruolo in base alla dichiarazione, Responsabilità di liquidatori, amministratori e soci, Esecuzione forzata tributaria8 sezioni — apri per vederle
p. 83–93
Iscrizioni a ruolo in base alla dichiarazione
Responsabilità di liquidatori, amministratori e soci
Esecuzione forzata tributaria
Opposizioni nel processo esecutivo
Tutela cautelare del credito
Riscossione provvisoria per fondato pericolo
Riscossione delle imposte indirette
Sospensione dell'esecuzione su istanza di autotutela
09
Sanzioni amministrative e reati tributariDistinzione tra illeciti amministrativi e penali, Persona fisica responsabile in solido, Estinzione dell'illecito e della sanzione8 sezioni — apri per vederle
p. 94–105
Distinzione tra illeciti amministrativi e penali
Persona fisica responsabile in solido
Estinzione dell'illecito e della sanzione
Procedimenti applicativi delle sanzioni
Reati in materia di imposte sui redditi e IVA
Responsabilità amministrativa dei soggetti collettivi
Pagamento del debito e non punibilità
Processo per reati tributari
10
Evasione, elusione e abuso del dirittoLibertà di scelta tra regimi fiscali, Inopponibilità delle operazioni elusive, Inapplicabilità delle sanzioni penali all'abuso8 sezioni — apri per vederle
p. 106–115
Libertà di scelta tra regimi fiscali
Inopponibilità delle operazioni elusive
Inapplicabilità delle sanzioni penali all'abuso
Essenzialità del vantaggio fiscale
Non rilevabilità d'ufficio
Sussidiarietà della clausola generale
D.lgs. 128/2015
Normali logiche di mercato
11
Il processo tributario: struttura e introduzioneGiurisdizione del giudice ordinario e amministrativo, Pluralità di parti, Atti a impugnazione facoltativa8 sezioni — apri per vederle
p. 116–128
Giurisdizione del giudice ordinario e amministrativo
Pluralità di parti
Atti a impugnazione facoltativa
Processo tributario telematico
Contenuto del ricorso
Reclamo e mediazione
Costituzione in giudizio delle parti
Iter processuale
12
Il processo tributario: istruttoria, decisione e impugnazioniIstruzione probatoria, Sospensione, interruzione ed estinzione del giudizio, Pronuncia sulle spese8 sezioni — apri per vederle
p. 129–139
Istruzione probatoria
Sospensione, interruzione ed estinzione del giudizio
Pronuncia sulle spese
Ottemperanza alle sentenze di condanna
Impugnazioni in generale
Sospensione dell'efficacia esecutiva della sentenza appellata
Revocazione
Provvedimenti del presidente e decreti
13
L'IRPEF: struttura e determinazioneProgressività imperfetta, Nozioni teoriche di reddito, Periodo d'imposta e imputazione8 sezioni — apri per vederle
p. 140–152
Progressività imperfetta
Nozioni teoriche di reddito
Periodo d'imposta e imputazione
Redditi in natura e valore normale
Redditi dei coniugi e dei figli minori
Redditi del de cuius percepiti dagli eredi
Determinazione della base imponibile
Regime forfettario
14
Le categorie di reddito delle persone fisicheReddito dei fabbricati e prima casa, Costruzioni rurali e immobili strumentali, Riparto di riserve di capitale8 sezioni — apri per vederle
p. 153–164
Reddito dei fabbricati e prima casa
Costruzioni rurali e immobili strumentali
Riparto di riserve di capitale
Utili degli associati in partecipazione
Interessi e presunzione di interessi
Base imponibile del lavoro dipendente
Criteri di imputazione dei redditi
Regime forfettario dei piccoli professionisti
15
Il reddito d'impresa e l'IRESNozione di impresa, Soggetti passivi IRES e residenza fiscale, Valore fiscalmente riconosciuto dei beni relativi all'impresa8 sezioni — apri per vederle
p. 165–178
Nozione di impresa
Soggetti passivi IRES e residenza fiscale
Valore fiscalmente riconosciuto dei beni relativi all'impresa
Ricavi e componenti positivi
Costo del lavoro
Oneri fiscali, contributivi e di utilità sociale
Beni immateriali
Spese pluriennali e accantonamenti
16
Redditi delle società di persone, trasparenza e regimi specialiEnte del Terzo settore, Redditi delle società di persone, Associazioni tra professionisti8 sezioni — apri per vederle
p. 179–187
Ente del Terzo settore
Redditi delle società di persone
Associazioni tra professionisti
Regime di trasparenza: aspetti generali
Effetti della trasparenza
Trasparenza delle piccole s.r.l.
Responsabilità della controllante e delle consolidate
Tassazione dei redditi finanziari
17
L'IVA: struttura e meccanismoOrigine e natura dell'IVA, Fondamento costituzionale dell'IVA, Soggetti passivi dell'IVA8 sezioni — apri per vederle
p. 188–201
Origine e natura dell'IVA
Fondamento costituzionale dell'IVA
Soggetti passivi dell'IVA
Esclusioni dal diritto di detrazione
Rettifica della detrazione
Meccanismo dell'imposta da imposta
IVA e imposta di registro alternatività
Principio di territorialità
18
IVA: adempimenti, regimi speciali e operazioni internazionaliNote di variazione, Volume d'affari, Versamenti, eccedenze e rimborsi IVA8 sezioni — apri per vederle
p. 202–210
Note di variazione
Volume d'affari
Versamenti, eccedenze e rimborsi IVA
Presunzioni di acquisto e di vendita
Fatture relative a operazioni inesistenti
Rimborso dell'IVA non dovuta
Territorialità delle operazioni
Rappresentante fiscale ai fini IVA
19
Imposte sui trasferimenti: registro, successioni, ipocatastali, bolloMisure antiabuso e presunzione di liberalità, Atti invalidi e dichiarativi della nullità, Tassazione delle sentenze8 sezioni — apri per vederle
p. 211–220
Misure antiabuso e presunzione di liberalità
Atti invalidi e dichiarativi della nullità
Tassazione delle sentenze
Poteri istruttori, avvisi di liquidazione e di accertamento
Soggetti passivi e profilo territoriale delle successioni
Valutazione dei beni e passività
Vincoli di destinazione
Altri tributi indiretti
20
IRAP, fiscalità locale e federalismo fiscaleFinanza locale e federalismo fiscale, Autonomia finanziaria di entrata e di spesa, IMU: presupposto e soggetti passivi8 sezioni — apri per vederle
p. 221–230
Finanza locale e federalismo fiscale
Autonomia finanziaria di entrata e di spesa
IMU: presupposto e soggetti passivi
Base imponibile e aliquote dell'IMU
TARI: presupposto e determinazione
Accertamento e riscossione dei tributi locali
Riparto della potestà legislativa e federalismo fiscale
Giurisprudenza costituzionale sulla fiscalità regionale
21
Diritto tributario internazionale ed europeoDividendi in uscita, Credito d'imposta per imposte pagate all'estero, Scambio di informazioni8 sezioni — apri per vederle
p. 231–243
Dividendi in uscita
Credito d'imposta per imposte pagate all'estero
Scambio di informazioni
Direttive antielusione
Rapporti tra convenzioni, norme interne e diritto UE
Pianificazione fiscale aggressiva e progetto BEPS
Interpello sui nuovi investimenti
Consolidato mondiale
Tutto il programma del tuo esame, in un unico posto.
Le Dispense SmarterFe raccolgono e organizzano gli argomenti che devi conoscere per preparare Diritto Tributario. L'obiettivo non è semplicemente avere meno pagine. È avere le informazioni che ti servono già organizzate nel modo in cui ti è più facile studiarle.
Mappe Concettuali per il ripasso.
Insieme alle Dispense trovi le Mappe Concettuali: pensate per aiutarti a collegare e ripassare gli argomenti del programma.
Scorri · tocca per ingrandire
Se vuoi un materiale ancora più completo.
La versione PRO comprende tutto il materiale della versione Base e aggiunge le Mappe Concettuali: il programma intero riorganizzato in poche pagine, per ripassare prima dell'esame e fissare i collegamenti fra gli argomenti.
Scorri · tocca per ingrandire
Come funziona
1
Lo acquisti in sicurezza
Paghi con carta, PayPal, Klarna o Scalapay — anche in 3 rate senza interessi.
2
Ricevi il PDF via email
Subito dopo l'acquisto, direttamente nella tua casella. È un unico file PDF, tuo per sempre.
3
Inizi subito a studiare
Da computer, tablet o telefono. Cerchi le parole, evidenzi le parti importanti e stampi se vuoi.
Scegli la versione che preferisci.
Base
Le Dispense complete, pronte da studiare.
Comprende:
Dispensa completa — 270 pagine, 21 capitoli
PDF via email dopo l'acquisto
35,99 €79,99 €−55%
Klarna
oppure 3 rate da 12,00 €al mese, senza interessi · con Klarna
10 € in più della sola dispensa, per le Mappe Concettuali
Paghi con carta, PayPal, Klarna o Scalapay — anche in 3 rate senza interessi
Pay
Google Pay
PayPalKlarna
Scalapay
Satispay
amazon payRevolut Pay
Quello che ci chiedono più spesso.
Come mi arriva il materiale?
Ricevi il materiale direttamente via email dopo l'acquisto, in formato PDF. Puoi aprirlo da computer, tablet o smartphone.
Il materiale copre il programma del mio esame?
Il materiale è stato progettato per coprire il programma indicato nella sezione «Ecco il programma del tuo esame». Puoi confrontarlo con il programma del tuo corso prima dell'acquisto.
Posso usarlo sia per studiare sia per ripassare?
Sì. La struttura del materiale è pensata per accompagnarti sia nella comprensione degli argomenti sia nel ripasso.
Qual è la differenza tra Base e PRO?
La PRO comprende tutto il materiale della Base e aggiunge le Mappe Concettuali, per ripassare tutto il programma in poche pagine.
Ci dai una mano? Con il tuo ok capiamo quali manuali servono davvero agli studenti che li stanno cercando. I tuoi dati restano a noi, e puoi cambiare idea quando vuoi: Cookie policy.