Tutto il programma in 239 pagine, spiegato con schemi ed esempi. Ti arriva in PDF via email e inizi a studiare subito.
239 pagine
17 capitoli
PDF via email
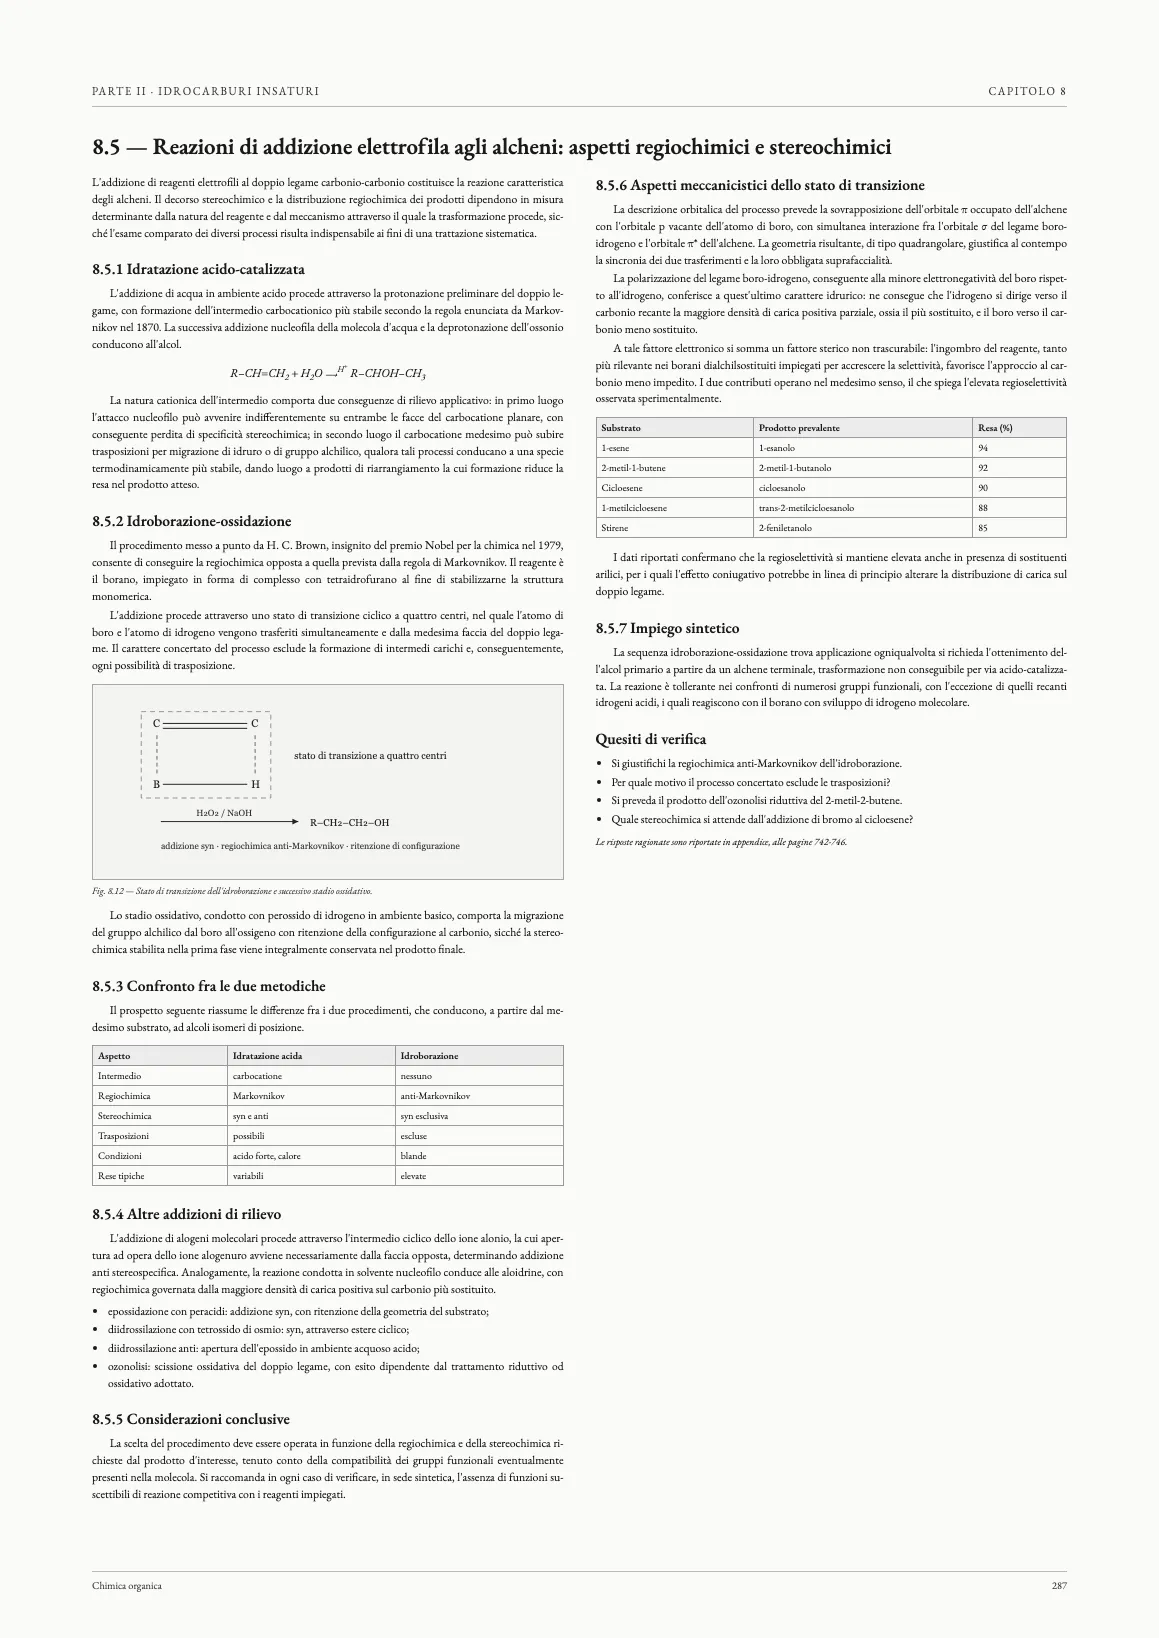
Ecco le vere pagine del nostro manuale: Tutto il programma spiegato, semplificato e schematizzato
Copertina
Trascina l'angolo della pagina, o usa le frecce
Chi ha già preso il manuale ci racconta questo:
Scorri per leggerli · tocca per ingrandire
Un modo più semplice di organizzare lo studio.
Quando studi da un manuale tradizionale, spesso devi trovare le informazioni, capire quali sono davvero importanti e creare da solo collegamenti e schemi. SmarterFe parte da lì e organizza già il materiale in modo visuale.
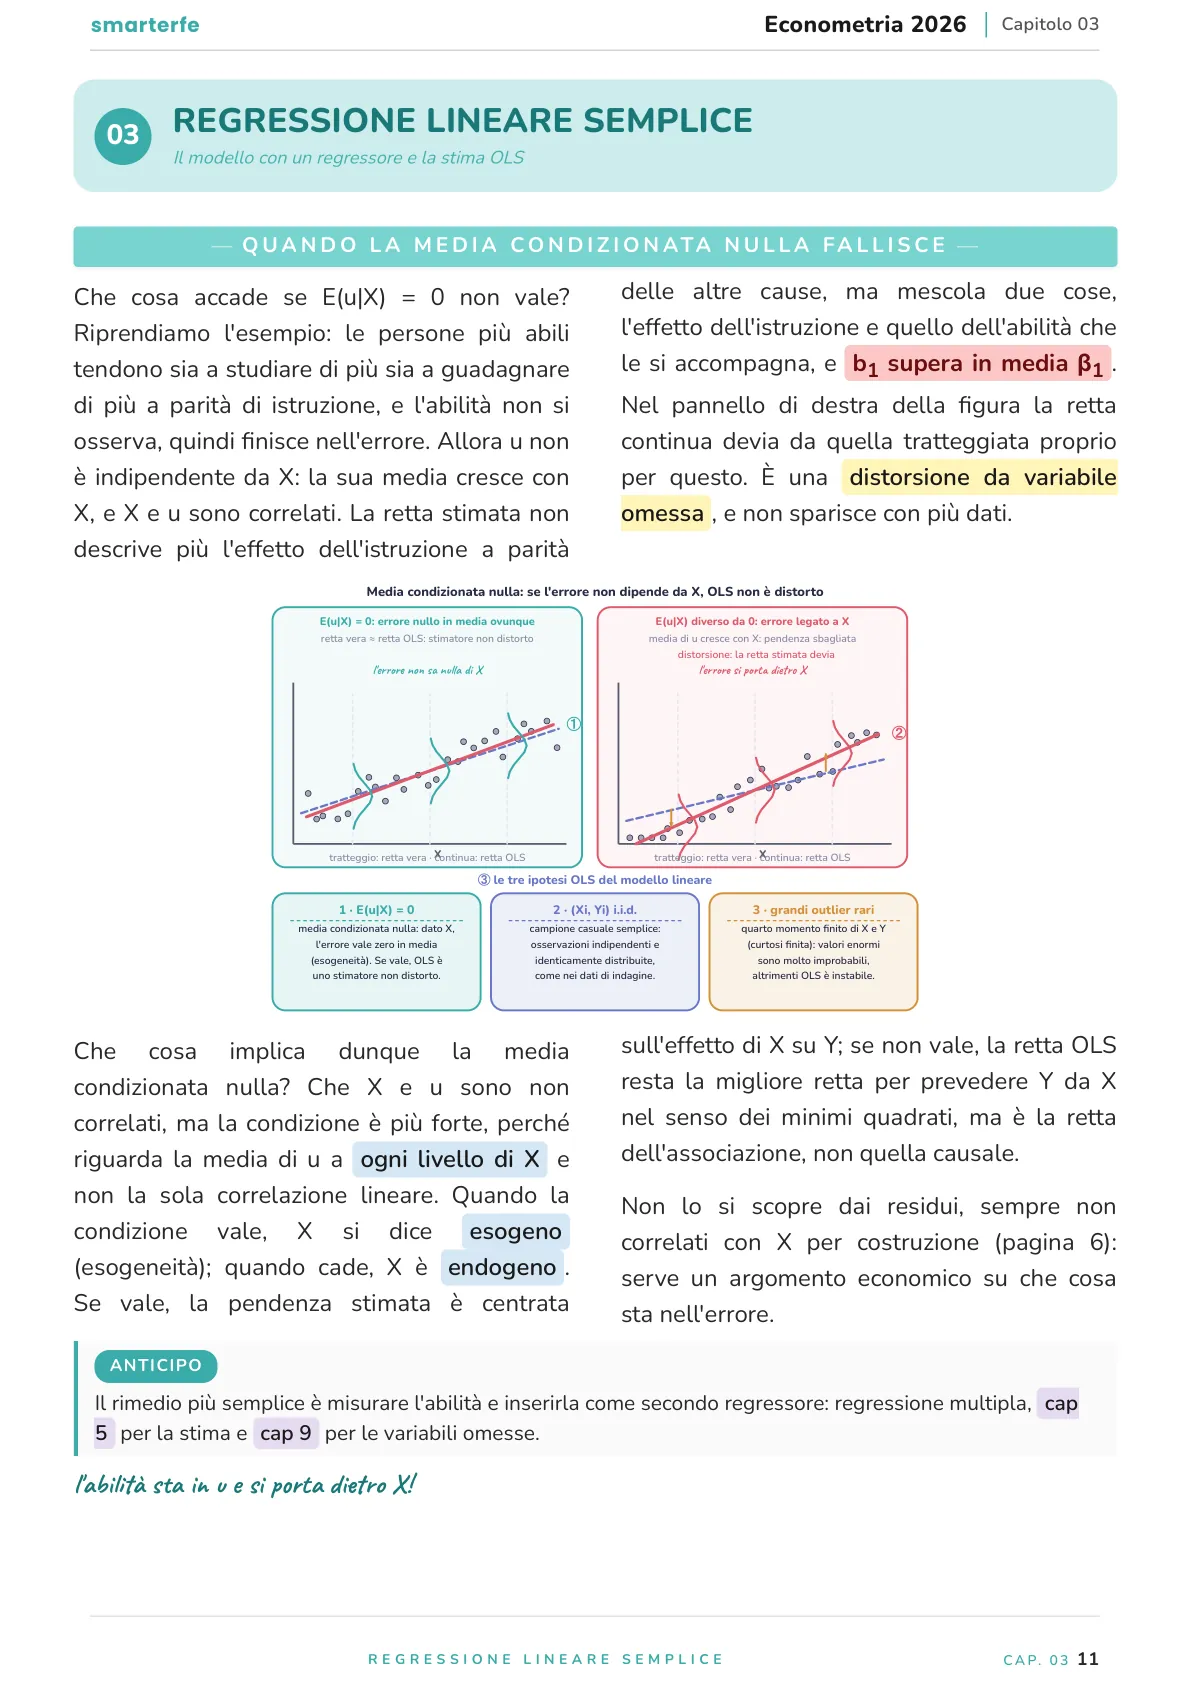
Argomento: Regressione lineare semplice
Le nostre DispenseSmarterFe
Il manuale tradizionaleTradizionale
Trascina per confrontare
Materiale tradizionale
Testo da leggere e organizzare
Informazioni dense
Collegamenti da costruire
Concetti da trasformare in schemi
Informazioni visive limitate
SmarterFe
Color Code
Due colonne
Immagini
Schemi
Informazioni organizzate visivamente
Perché una pagina SmarterFE è fatta proprio così
Quando studi una materia universitaria, il problema spesso non è la quantità di informazioni che devi imparare.
È riuscire a dare un ordine a tutte quelle informazioni.
Capire quali concetti sono collegati, distinguere una definizione da un dettaglio, ricordare una classificazione, confrontare due elementi, ricostruire un processo.
Ed è proprio qui che abbiamo scelto di intervenire.
I Manuali SmarterFE sono progettati partendo da un principio:
la forma con cui una materia viene presentata può influenzare il modo in cui viene elaborata.Non è solo una questione di estetica. È progettazione dello studio.
01
Prima di tutto: rendere la materia leggibile
Una pagina piena di informazioni richiede allo studente di fare continuamente un lavoro aggiuntivo: capire dove iniziare, cosa è importante, quali elementi sono collegati e come orientarsi tra le diverse parti del contenuto.
Per questo nei nostri Manuali costruiamo una gerarchia precisa. Titoli, definizioni, parole chiave, schemi, tabelle e approfondimenti hanno ciascuno il proprio posto.
Quando apri una pagina, devi poter capire immediatamente come leggerla.
02
La semplicità è una scelta progettuale
Una spiegazione può essere rigorosa e, allo stesso tempo, essere scritta in modo chiaro. È questa la strada che seguiamo.
Manteniamo i concetti e la terminologia necessari per affrontare una materia universitaria, ma lavoriamo sulla loro esposizione: frasi più dirette, spiegazioni progressive, definizioni riconoscibili e collegamenti espliciti.
La materia rimane complessa. La sua spiegazione diventa più accessibile.
03
Il colore ti dice dove guardare
Hai presente quando apri una pagina e tutto sembra avere la stessa importanza? Il titolo, la definizione, il dettaglio, l’esempio.
Il nostro color code nasce per evitare proprio questo: usiamo il colore in modo coerente per rendere riconoscibili le categorie di informazioni.
Il colore, quindi, non è lì per decorare la pagina. Ti aiuta a leggerla.
04
Quando una tabella spiega meglio, usiamo una tabella.
Confrontare due concetti in un testo significa spesso dover passare avanti e indietro tra le informazioni. Affiancarli in una tabella significa poter vedere immediatamente cosa hanno in comune, cosa li distingue e come sono organizzati.
Lo stesso vale per schemi e rappresentazioni visive: non scegliamo la forma in base a un modello fisso.
Scegliamo la forma che rende più chiara quell’informazione.
05
E quando torni a studiare, ritrovi la materia.
Un Manuale deve essere utile anche al secondo giro, al terzo e durante il ripasso. Una struttura coerente permette di ritrovare più facilmente gli argomenti e ricostruire i collegamenti tra loro.
Per questo pensiamo ai nostri Manuali come a qualcosa che accompagna l’intero percorso di studio, dalla comprensione al ripasso.
In pratica, cosa cambia?
Prendi una materia universitaria.
01Noi la analizziamo.
02Ne individuiamo la struttura.
03Rendiamo più chiara la spiegazione.
04Organizziamo le informazioni.
05Scegliamo per ogni contenuto la forma più adatta.
06Costruiamo una logica visiva coerente.
Il risultato è una materia che puoi affrontare con un riferimento più ordinato davanti agli occhi.
Questa è l’idea alla base di SmarterFE.Non aggiungere complessità allo studio. Dare alla materia una struttura che abbia senso.
LinguaggioFrasi dirette e definizioni riconoscibili, senza perdere i termini che ti servono all’esame.
02
GerarchiaTitoli e sezioni ti dicono subito da dove partire e come leggere la pagina.
03
Color codeLo stesso colore segna sempre lo stesso tipo di informazione.
04
TabellaQuando c’è da confrontare, i concetti stanno uno accanto all’altro.
05
Rappresentazione visivaSchemi e disegni affiancano le parole dove aiutano a capire.
06
SintesiIl punto da fissare, isolato e pronto per il ripasso.
Ecco il programma del tuo esame
01
Econometria, dati e nesso causaleChe cos'è l'econometria, Passi di un'analisi economica empirica, Domande economiche quantitative8 sezioni — apri per vederle
p. 3–2
Che cos'è l'econometria
Passi di un'analisi economica empirica
Domande economiche quantitative
Effetti causali ed esperimenti ideali
Correlazione e causalità
Previsione e causalità
Stima di effetti causali
Effetto causale come differenza delle aspettative condizionate
02
Variabili casuali, stimatori e inferenzaMedia e varianza di somme di variabili casuali, Legge delle aspettative iterate, Campionamento casuale8 sezioni — apri per vederle
p. 3–2
Media e varianza di somme di variabili casuali
Legge delle aspettative iterate
Campionamento casuale
Distribuzione campionaria della media campionaria
Legge dei grandi numeri
Teorema limite centrale
Convergenza in distribuzione
Stimatore corretto
03
Regressione lineare sempliceModello di regressione lineare, Stima dei coefficienti del modello di regressione lineare, Derivazione dello stimatore OLS8 sezioni — apri per vederle
p. 3–2
Modello di regressione lineare
Stima dei coefficienti del modello di regressione lineare
Derivazione dello stimatore OLS
Equazioni normali
Interpretazione dei coefficienti di regressione
Proprietà algebriche dello stimatore OLS
Scomposizione della devianza
Misure di bontà dell'adattamento
04
Inferenza nella regressione sempliceDistribuzione asintotica dello stimatore OLS, Verifica di ipotesi su un singolo coefficiente di regressione, Valore critico 1,968 sezioni — apri per vederle
p. 3–2
Distribuzione asintotica dello stimatore OLS
Verifica di ipotesi su un singolo coefficiente di regressione
Valore critico 1,96
Verifica di ipotesi sull'intercetta
Regressione quando X è una variabile binaria
Interpretazione dei coefficienti con regressore binario
Che cosa sono l'eteroschedasticità e l'omoschedasticità
Implicazioni matematiche dell'omoschedasticità
05
Regressione multipla: stimaPerché aggiungere regressori, Definizione di distorsione da variabile omessa, Formula per la distorsione da variabile omessa8 sezioni — apri per vederle
p. 3–2
Perché aggiungere regressori
Definizione di distorsione da variabile omessa
Formula per la distorsione da variabile omessa
Segno della distorsione da variabile omessa
Affrontare la distorsione da variabile omessa dividendo i dati in gruppi
Retta di regressione della popolazione con più regressori
Modello con due variabili indipendenti
Stimatore OLS nella regressione multipla
06
Regressione multipla: inferenza e test congiuntiVerifica di ipotesi e intervalli di confidenza per un singolo coefficiente, Verifica di altre ipotesi su un coefficiente, Test unilaterali e bilaterali nella regressione multipla8 sezioni — apri per vederle
p. 3–2
Verifica di ipotesi e intervalli di confidenza per un singolo coefficiente
Verifica di altre ipotesi su un coefficiente
Test unilaterali e bilaterali nella regressione multipla
Calcolo del valore p per il test t
Linguaggio della verifica di ipotesi classica
Significatività economica contro significatività statistica
Verifica di ipotesi su due o più coefficienti
Perché non basta ripetere i test t
07
Il modello lineare in forma matricialeModello di regressione multipla in notazione matriciale, Derivazione dello stimatore OLS in forma matriciale, Media e varianza dello stimatore OLS8 sezioni — apri per vederle
p. 3–2
Modello di regressione multipla in notazione matriciale
Derivazione dello stimatore OLS in forma matriciale
Media e varianza dello stimatore OLS
Valori stimati e residui come proiezioni
Teorema di Frisch-Waugh in forma matriciale
Dimostrazione del teorema di Gauss-Markov
Stima della varianza dell'errore
Distribuzione dello stimatore OLS con errori normali
08
Forma funzionale, dummy e interazioniStrategia generale per modellare funzioni di regressione non lineari, Effetto su Y di una variazione in X nelle specificazioni non lineari, Linearità nei parametri8 sezioni — apri per vederle
p. 3–2
Strategia generale per modellare funzioni di regressione non lineari
Effetto su Y di una variazione in X nelle specificazioni non lineari
Linearità nei parametri
Funzioni non lineari di una singola variabile indipendente
Scelta del grado del polinomio
Interpretazione in variazioni percentuali
Elasticità nel modello log-log
Una singola variabile dummy
09
Specificazione del modello e variabili omesseDistorsione da variabile omessa nella regressione multipla, Specificazione del modello in teoria e in pratica, Incorretta specificazione della forma funzionale8 sezioni — apri per vederle
p. 3–2
Distorsione da variabile omessa nella regressione multipla
Specificazione del modello in teoria e in pratica
Incorretta specificazione della forma funzionale
Inclusione di variabili irrilevanti
Varianze nei modelli mal specificati
Componenti della varianza degli stimatori OLS: multicollinearità
Sintomi della multicollinearità
Test RESET
10
Errori eteroschedastici e minimi quadrati generalizzatiVarianza dell'errore non costante, Conseguenze dell'eteroschedasticità per OLS, Inferenza robusta all'eteroschedasticità dopo la stima OLS8 sezioni — apri per vederle
p. 3–2
Varianza dell'errore non costante
Conseguenze dell'eteroschedasticità per OLS
Inferenza robusta all'eteroschedasticità dopo la stima OLS
Verifica dell'eteroschedasticità
WLS con eteroschedasticità nota
WLS con eteroschedasticità di forma nota
GLS quando la funzione di eteroschedasticità va stimata
Che cosa accade se la funzione di eteroschedasticità è sbagliata
11
Variabili strumentali e GMMRegressori endogeni: causalità inversa, Endogeneità e distorsione da variabile omessa, Errore di misura in un regressore ed endogeneità8 sezioni — apri per vederle
p. 3–2
Regressori endogeni: causalità inversa
Endogeneità e distorsione da variabile omessa
Errore di misura in un regressore ed endogeneità
Distorsione da simultaneità
Autocorrelazione con variabile dipendente ritardata
Stimatore IV con un singolo regressore e un singolo strumento
Il modello IV e le sue assunzioni
Perché funziona la regressione IV
12
Valutazione causale: esperimenti e quasi-esperimentiEsperimenti ideali ed effetti causali, Problemi potenziali con gli esperimenti reali, Minacce alla validità interna di un esperimento8 sezioni — apri per vederle
p. 3–2
Esperimenti ideali ed effetti causali
Problemi potenziali con gli esperimenti reali
Minacce alla validità interna di un esperimento
Stimatore delle differenze con regressori addizionali
Stimatore delle differenze di differenze
Stima degli effetti causali per gruppi diversi
Stima quando c'è adesione parziale
Verifica della casualizzazione
13
Dati panelVantaggi dei dati panel, Controllo dell'eterogeneità non osservata costante nel tempo, Dati panel con due periodi8 sezioni — apri per vederle
p. 3–2
Vantaggi dei dati panel
Controllo dell'eterogeneità non osservata costante nel tempo
Dati panel con due periodi
Analisi delle politiche con dati panel a due periodi
Regressione con effetti fissi
Regressione con variabili dummy per le unità
Effetti fissi o prime differenze
Insidie delle prime differenze nei dati panel
14
Variabili dipendenti qualitative e limitateVariabili dipendenti binarie, Limiti del modello lineare di probabilità, Confronto tra i modelli lineare di probabilità, probit e logit8 sezioni — apri per vederle
p. 3–2
Variabili dipendenti binarie
Limiti del modello lineare di probabilità
Confronto tra i modelli lineare di probabilità, probit e logit
Stima dei minimi quadrati non lineari
Stima di massima verosimiglianza nei modelli logit e probit
Interpretazione degli effetti marginali
Interpretazione dell'odds ratio nel logit
Misure di bontà dell'adattamento nei modelli binari
15
Serie storiche: modelli AR e ADLIntroduzione alle serie temporali e alla correlazione seriale, Ritardi, differenze prime, logaritmi e tassi di crescita, Modelli a ritardi distribuiti finiti8 sezioni — apri per vederle
p. 3–2
Introduzione alle serie temporali e alla correlazione seriale
Ritardi, differenze prime, logaritmi e tassi di crescita
Modelli a ritardi distribuiti finiti
Trend e stagionalità
Stagionalità
Stazionarietà e dipendenza debole
Modelli dinamicamente completi
Regressioni temporali con predittori addizionali
16
Radici unitarie e cointegrazioneProblemi causati dai trend stocastici, Individuare i trend stocastici, Come evitare i problemi causati dai trend stocastici8 sezioni — apri per vederle
p. 3–2
Problemi causati dai trend stocastici
Individuare i trend stocastici
Come evitare i problemi causati dai trend stocastici
Decidere se una serie è I(1)
Autoregressione con radice unitaria
Distribuzioni non normali dei test per radici unitarie
Valori critici della statistica Dickey-Fuller
Cointegrazione e correzione d'errore
17
Modelli VAR e ARCHModello autoregressivo vettoriale, Stima del VAR equazione per equazione, Scelta dei ritardi nel VAR8 sezioni — apri per vederle
p. 3–2
Modello autoregressivo vettoriale
Stima del VAR equazione per equazione
Scelta dei ritardi nel VAR
Causalità di Granger nel VAR
Funzioni di risposta all'impulso
Decomposizione della varianza dell'errore di previsione
Ordinamento delle variabili e scomposizione di Cholesky
Previsione con il VAR
Tutto il programma del tuo esame, in un unico posto.
Le Dispense SmarterFe raccolgono e organizzano gli argomenti che devi conoscere per preparare Econometria. L'obiettivo non è semplicemente avere meno pagine. È avere le informazioni che ti servono già organizzate nel modo in cui ti è più facile studiarle.
Fascicolo PRO per il ripasso.
Insieme alle Dispense trovi il Fascicolo PRO: pensate per aiutarti a collegare e ripassare gli argomenti del programma.
Scorri · tocca per ingrandire
Se vuoi un materiale ancora più completo.
La versione PRO comprende tutto il materiale della versione Base e aggiunge il Fascicolo PRO: il programma intero riorganizzato in poche pagine, per ripassare prima dell'esame e fissare i collegamenti fra gli argomenti.
Scorri · tocca per ingrandire
Come funziona
1
Lo acquisti in sicurezza
Paghi con carta, PayPal, Klarna o Scalapay — anche in 3 rate senza interessi.
2
Ricevi il PDF via email
Subito dopo l'acquisto, direttamente nella tua casella. È un unico file PDF, tuo per sempre.
3
Inizi subito a studiare
Da computer, tablet o telefono. Cerchi le parole, evidenzi le parti importanti e stampi se vuoi.
Scegli la versione che preferisci.
Base
Le Dispense complete, pronte da studiare.
Comprende:
Dispensa completa — 239 pagine, 17 capitoli
PDF via email dopo l'acquisto
35,99 €79,99 €−55%
Klarna
oppure 3 rate da 12,00 €al mese, senza interessi · con Klarna
10 € in più della sola dispensa, per il Fascicolo PRO
Paghi con carta, PayPal, Klarna o Scalapay — anche in 3 rate senza interessi
Pay
Google Pay
PayPalKlarna
Scalapay
Satispay
amazon payRevolut Pay
Quello che ci chiedono più spesso.
Come mi arriva il materiale?
Ricevi il materiale direttamente via email dopo l'acquisto, in formato PDF. Puoi aprirlo da computer, tablet o smartphone.
Il materiale copre il programma del mio esame?
Il materiale è stato progettato per coprire il programma indicato nella sezione «Ecco il programma del tuo esame». Puoi confrontarlo con il programma del tuo corso prima dell'acquisto.
Posso usarlo sia per studiare sia per ripassare?
Sì. La struttura del materiale è pensata per accompagnarti sia nella comprensione degli argomenti sia nel ripasso.
Qual è la differenza tra Base e PRO?
La PRO comprende tutto il materiale della Base e aggiunge il Fascicolo PRO, per ripassare tutto il programma in poche pagine.
Ci dai una mano? Con il tuo ok capiamo quali manuali servono davvero agli studenti che li stanno cercando. I tuoi dati restano a noi, e puoi cambiare idea quando vuoi: Cookie policy.