Prepara Economia degli Intermediari Finanziari velocemente e supera l'esame
Tutto il programma in 300 pagine, spiegato con schemi ed esempi. Ti arriva in PDF via email e inizi a studiare subito.
300 pagine
20 capitoli
PDF via email
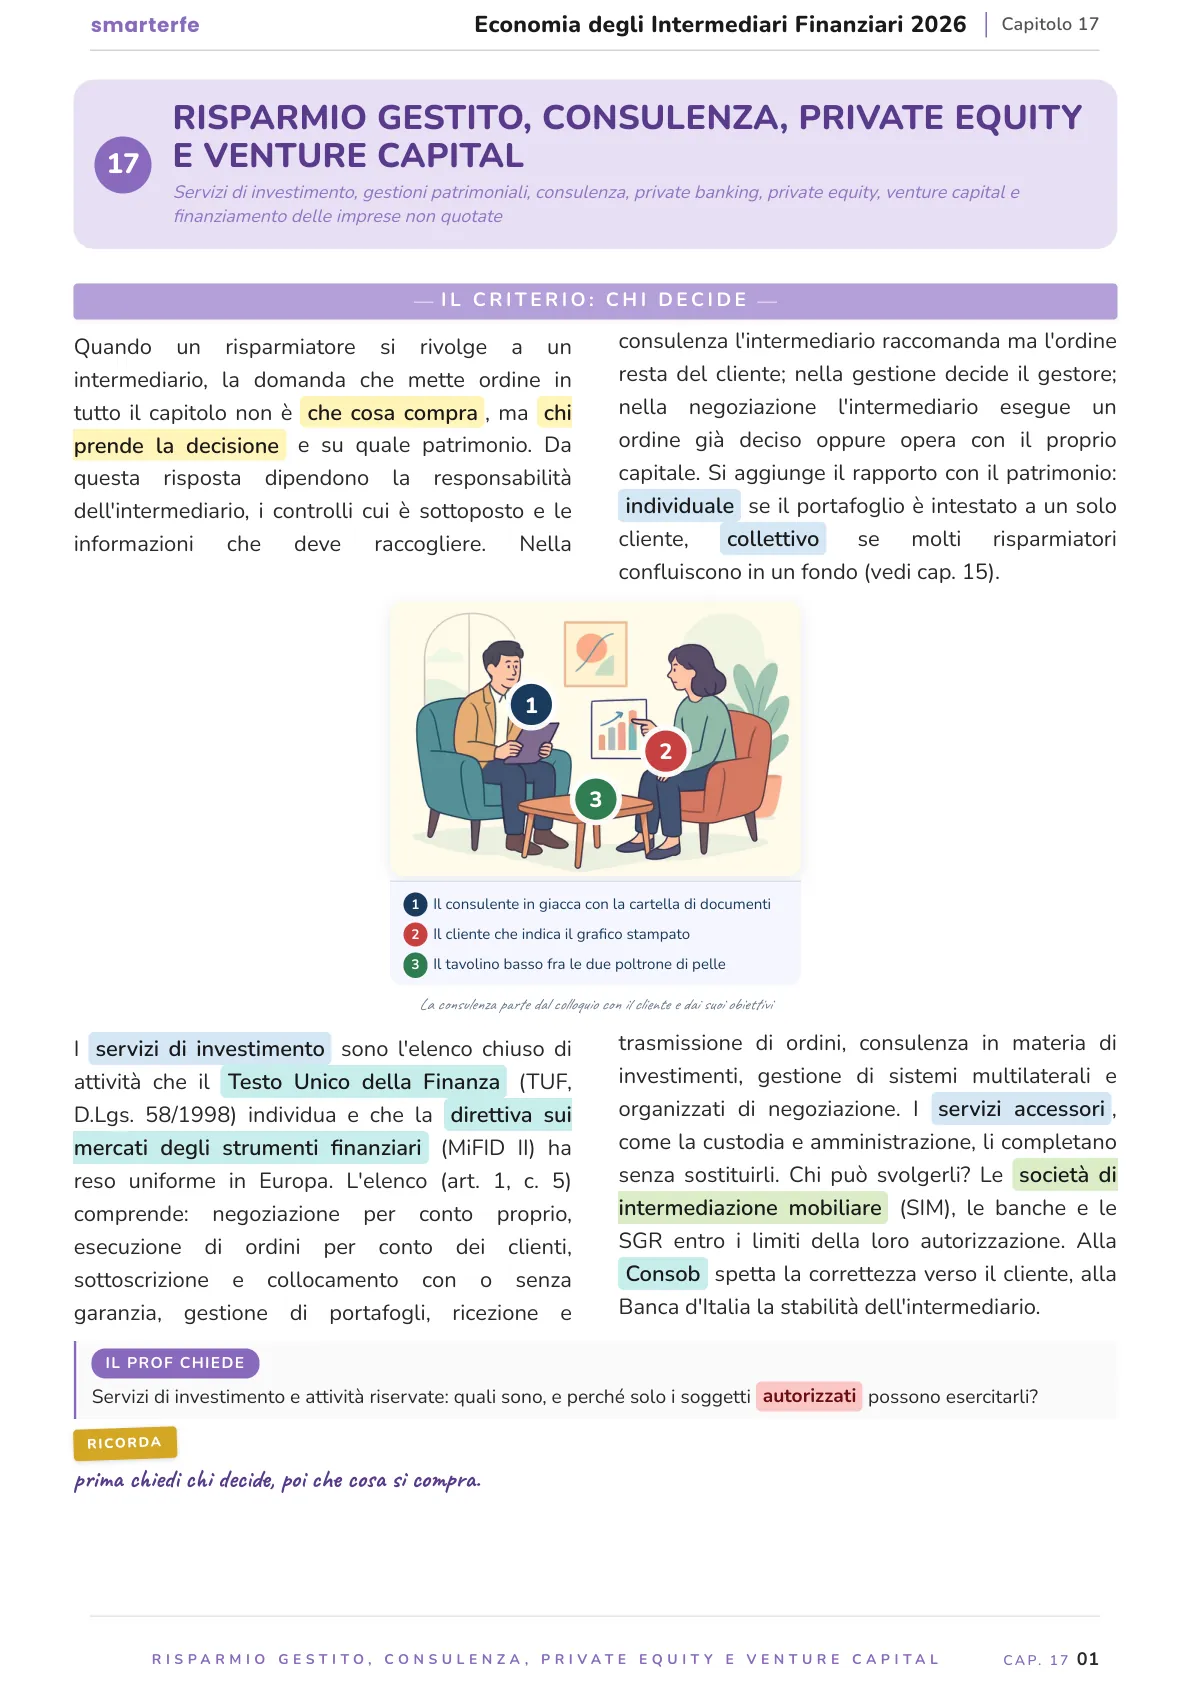
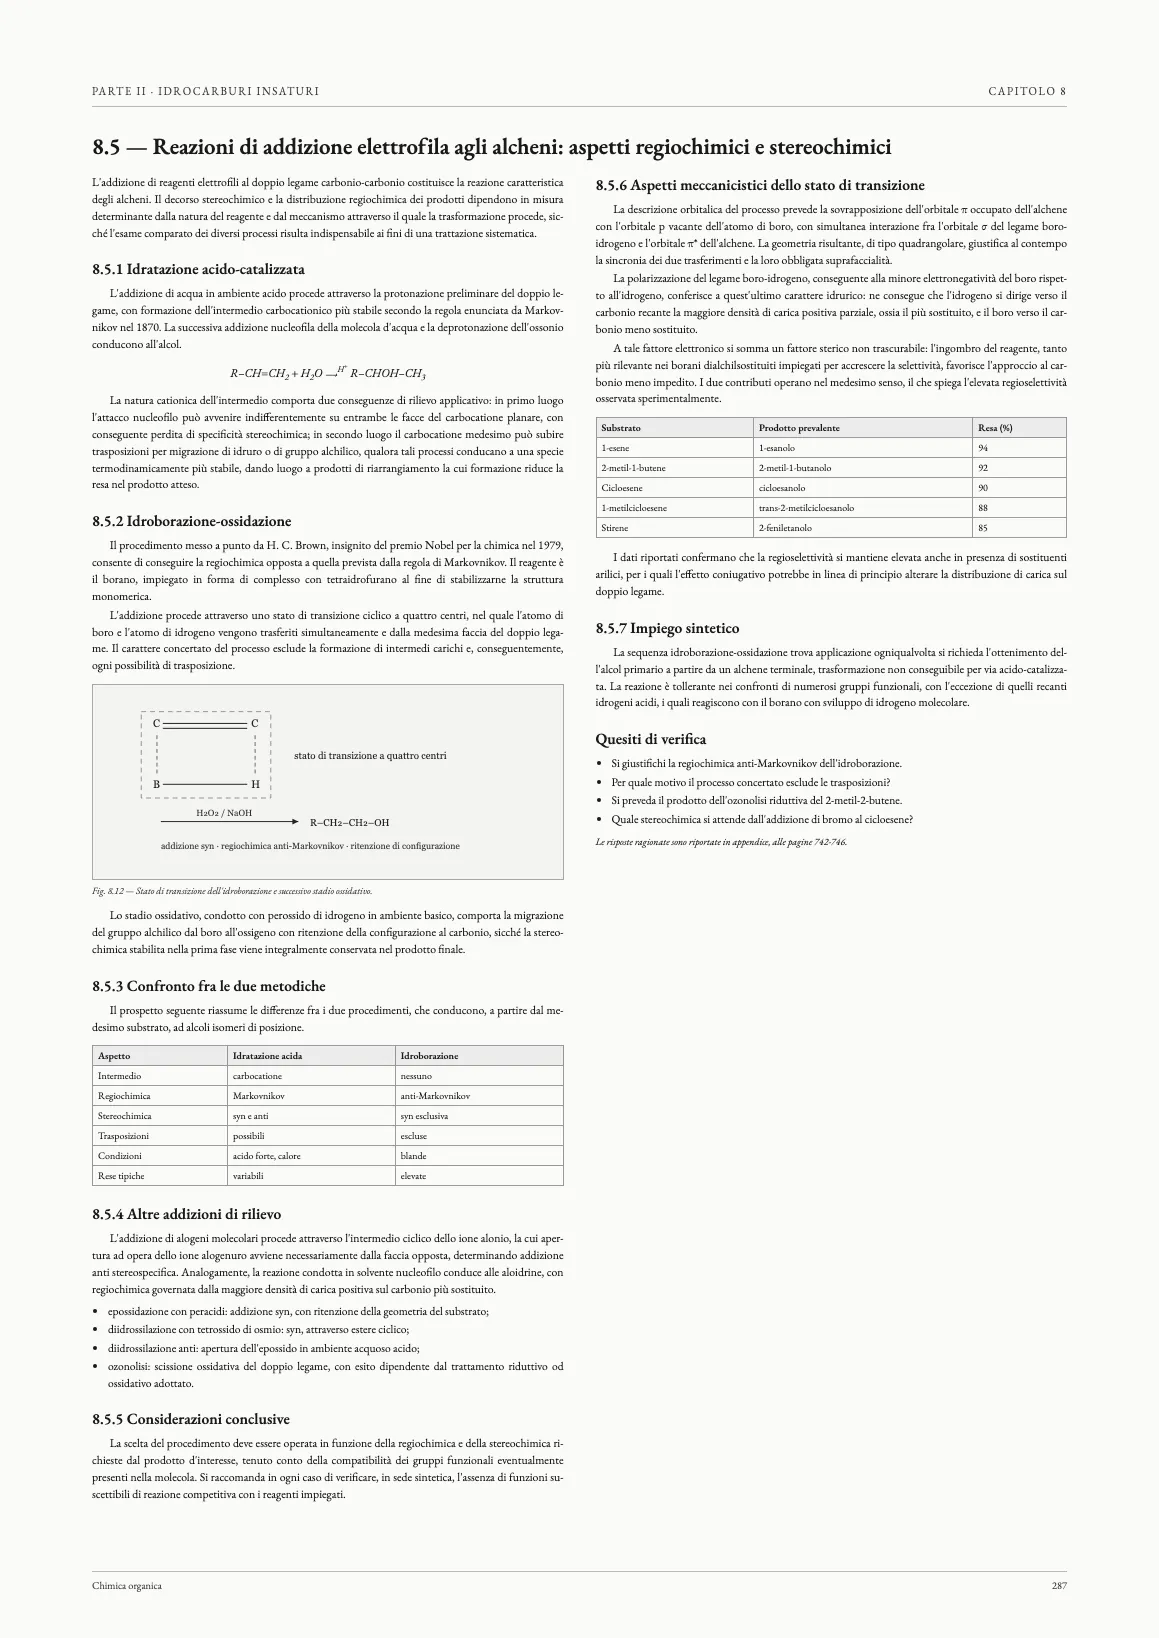
Ecco le vere pagine del nostro manuale: Tutto il programma spiegato, semplificato e schematizzato
Copertina
Trascina l'angolo della pagina, o usa le frecce
Chi ha già preso il manuale ci racconta questo:
Scorri per leggerli · tocca per ingrandire
Un modo più semplice di organizzare lo studio.
Quando studi da un manuale tradizionale, spesso devi trovare le informazioni, capire quali sono davvero importanti e creare da solo collegamenti e schemi. SmarterFe parte da lì e organizza già il materiale in modo visuale.
Argomento: Il sistema finanziario italiano ed europeo
Le nostre DispenseSmarterFe
Il manuale tradizionaleTradizionale
Trascina per confrontare
Materiale tradizionale
Testo da leggere e organizzare
Informazioni dense
Collegamenti da costruire
Concetti da trasformare in schemi
Informazioni visive limitate
SmarterFe
Color Code
Due colonne
Immagini
Schemi
Informazioni organizzate visivamente
Perché una pagina SmarterFE è fatta proprio così
Quando studi una materia universitaria, il problema spesso non è la quantità di informazioni che devi imparare.
È riuscire a dare un ordine a tutte quelle informazioni.
Capire quali concetti sono collegati, distinguere una definizione da un dettaglio, ricordare una classificazione, confrontare due elementi, ricostruire un processo.
Ed è proprio qui che abbiamo scelto di intervenire.
I Manuali SmarterFE sono progettati partendo da un principio:
la forma con cui una materia viene presentata può influenzare il modo in cui viene elaborata.Non è solo una questione di estetica. È progettazione dello studio.
01
Prima di tutto: rendere la materia leggibile
Una pagina piena di informazioni richiede allo studente di fare continuamente un lavoro aggiuntivo: capire dove iniziare, cosa è importante, quali elementi sono collegati e come orientarsi tra le diverse parti del contenuto.
Per questo nei nostri Manuali costruiamo una gerarchia precisa. Titoli, definizioni, parole chiave, schemi, tabelle e approfondimenti hanno ciascuno il proprio posto.
Quando apri una pagina, devi poter capire immediatamente come leggerla.
02
La semplicità è una scelta progettuale
Una spiegazione può essere rigorosa e, allo stesso tempo, essere scritta in modo chiaro. È questa la strada che seguiamo.
Manteniamo i concetti e la terminologia necessari per affrontare una materia universitaria, ma lavoriamo sulla loro esposizione: frasi più dirette, spiegazioni progressive, definizioni riconoscibili e collegamenti espliciti.
La materia rimane complessa. La sua spiegazione diventa più accessibile.
03
Il colore ti dice dove guardare
Hai presente quando apri una pagina e tutto sembra avere la stessa importanza? Il titolo, la definizione, il dettaglio, l’esempio.
Il nostro color code nasce per evitare proprio questo: usiamo il colore in modo coerente per rendere riconoscibili le categorie di informazioni.
Il colore, quindi, non è lì per decorare la pagina. Ti aiuta a leggerla.
04
Quando una tabella spiega meglio, usiamo una tabella.
Confrontare due concetti in un testo significa spesso dover passare avanti e indietro tra le informazioni. Affiancarli in una tabella significa poter vedere immediatamente cosa hanno in comune, cosa li distingue e come sono organizzati.
Lo stesso vale per schemi e rappresentazioni visive: non scegliamo la forma in base a un modello fisso.
Scegliamo la forma che rende più chiara quell’informazione.
05
E quando torni a studiare, ritrovi la materia.
Un Manuale deve essere utile anche al secondo giro, al terzo e durante il ripasso. Una struttura coerente permette di ritrovare più facilmente gli argomenti e ricostruire i collegamenti tra loro.
Per questo pensiamo ai nostri Manuali come a qualcosa che accompagna l’intero percorso di studio, dalla comprensione al ripasso.
In pratica, cosa cambia?
Prendi una materia universitaria.
01Noi la analizziamo.
02Ne individuiamo la struttura.
03Rendiamo più chiara la spiegazione.
04Organizziamo le informazioni.
05Scegliamo per ogni contenuto la forma più adatta.
06Costruiamo una logica visiva coerente.
Il risultato è una materia che puoi affrontare con un riferimento più ordinato davanti agli occhi.
Questa è l’idea alla base di SmarterFE.Non aggiungere complessità allo studio. Dare alla materia una struttura che abbia senso.
LinguaggioFrasi dirette e definizioni riconoscibili, senza perdere i termini che ti servono all’esame.
02
GerarchiaTitoli e sezioni ti dicono subito da dove partire e come leggere la pagina.
03
Color codeLo stesso colore segna sempre lo stesso tipo di informazione.
04
TabellaQuando c’è da confrontare, i concetti stanno uno accanto all’altro.
05
Rappresentazione visivaSchemi e disegni affiancano le parole dove aiutano a capire.
06
SintesiIl punto da fissare, isolato e pronto per il ripasso.
Ecco il programma del tuo esame
01
Il sistema finanziario: funzioni e strutturaLe quattro funzioni del sistema finanziario, Trasferimento delle risorse dalle unità in surplus alle unità in deficit, Flussi di risparmio e investimento fra i settori istituzionali8 sezioni — apri per vederle
p. 3–2
Le quattro funzioni del sistema finanziario
Trasferimento delle risorse dalle unità in surplus alle unità in deficit
Flussi di risparmio e investimento fra i settori istituzionali
Struttura dei saldi finanziari settoriali
Trasformazione dei rischi tramite l'intermediazione
Informazione e formazione dei prezzi delle attività finanziarie
Circuiti diretti contro circuiti indiretti
Moneta e sistema dei pagamenti come funzione del sistema finanziario
02
Asimmetrie informative e ragion d'essere degli intermediariSelezione avversa come fondamento dell'esistenza degli intermediari, Azzardo morale nel rapporto banca-impresa, Differenza fra selezione avversa e azzardo morale8 sezioni — apri per vederle
p. 3–2
Selezione avversa come fondamento dell'esistenza degli intermediari
Azzardo morale nel rapporto banca-impresa
Differenza fra selezione avversa e azzardo morale
Costi di transazione e di ricerca come ragione dell'intermediazione
Costi di agenzia fra azionisti, manager e creditori
Monitoraggio delegato e riduzione dei costi di controllo
Screening prima dell'erogazione del credito
Monitoring dopo l'erogazione del credito
03
Il sistema finanziario italiano ed europeoEvoluzione del sistema finanziario italiano dalla legge bancaria del 1936 al Testo Unico, Superamento della specializzazione temporale e funzionale delle banche, Classificazione degli intermediari finanziari italiani8 sezioni — apri per vederle
p. 3–2
Evoluzione del sistema finanziario italiano dalla legge bancaria del 1936 al Testo Unico
Superamento della specializzazione temporale e funzionale delle banche
Classificazione degli intermediari finanziari italiani
Banche, SIM, SGR, assicurazioni e intermediari 106 a confronto
Definizione di banca e autorizzazione all'attività bancaria
Partecipazioni al capitale delle banche
Il gruppo bancario nell'ordinamento italiano
Vigilanza per finalità in Italia
04
La banca centrale e la politica monetariaSistema europeo di banche centrali e ruolo della BCE, Organi decisionali della BCE, Indipendenza della banca centrale e divieto di finanziamento monetario del Tesoro8 sezioni — apri per vederle
p. 3–2
Sistema europeo di banche centrali e ruolo della BCE
Organi decisionali della BCE
Indipendenza della banca centrale e divieto di finanziamento monetario del Tesoro
Obiettivo di stabilità dei prezzi nella strategia di politica monetaria
Operazioni di mercato aperto come strumento principale
Operazioni su iniziativa delle controparti e corridoio dei tassi
La riserva obbligatoria e il suo ruolo nel controllo della liquidità
Come la banca centrale controlla i tassi a brevissimo termine
05
Vigilanza bancaria, Basilea e Unione BancariaRagioni economiche della regolamentazione bancaria, Obiettivi e ambiti di intervento della vigilanza, Evoluzione degli accordi di Basilea da Basilea I a Basilea IV8 sezioni — apri per vederle
p. 3–2
Ragioni economiche della regolamentazione bancaria
Obiettivi e ambiti di intervento della vigilanza
Evoluzione degli accordi di Basilea da Basilea I a Basilea IV
Differenza fra Basilea I, Basilea II e Basilea III
I tre pilastri dell'accordo di Basilea
Requisiti patrimoniali e attività ponderate per il rischio
Il Meccanismo di Vigilanza Unico e la ripartizione fra BCE e autorità nazionali
Il Meccanismo di Risoluzione Unico e il Fondo di Risoluzione Unico
06
La banca: attività, funzioni e modelli di businessFunzione monetaria, creditizia e di trasmissione della politica monetaria della banca, Perché la banca è un intermediario speciale, Il processo di raccolta bancaria: depositi, certificati, obbligazioni e pronti contro termine8 sezioni — apri per vederle
p. 3–2
Funzione monetaria, creditizia e di trasmissione della politica monetaria della banca
Perché la banca è un intermediario speciale
Il processo di raccolta bancaria: depositi, certificati, obbligazioni e pronti contro termine
Forme tecniche di impiego a breve termine
Forme tecniche di impiego a medio-lungo termine
Servizi accessori della banca: pagamento, investimento, incassi
Banca universale contro banca specializzata
Il modello di gruppo bancario e la struttura polifunzionale
07
Il bilancio bancario e l'analisi di bilancioStruttura dello stato patrimoniale bancario, Struttura del conto economico bancario dal margine di interesse all'utile, Il margine di interesse e i suoi determinanti8 sezioni — apri per vederle
p. 3–2
Struttura dello stato patrimoniale bancario
Struttura del conto economico bancario dal margine di interesse all'utile
Il margine di interesse e i suoi determinanti
Il margine di intermediazione e il peso delle commissioni
Costi operativi e rettifiche su crediti nella formazione dell'utile
Equilibrio reddituale della banca e produzione di valore
Indici di redditività: ROE, ROA e loro scomposizione
Analisi di bilancio per indici
08
Il rischio di credito e la gestione dei prestitiPerdita attesa e perdita inattesa: definizione e differenza, Probabilità di default, perdita in caso di default ed esposizione: come si combinano, Rating esterni e rating interni a confronto8 sezioni — apri per vederle
p. 3–2
Perdita attesa e perdita inattesa: definizione e differenza
Probabilità di default, perdita in caso di default ed esposizione: come si combinano
Rating esterni e rating interni a confronto
I modelli IRB per la ponderazione del rischio di credito
Modelli di credit scoring
Istruttoria di fido e valutazione del merito di credito
Garanzie e tecniche di mitigazione del rischio di credito
Razionamento del credito e relazioni di clientela di lungo periodo
09
Il rischio di tasso e i rischi di mercatoIl rischio di tasso nel portafoglio bancario, Effetto della variazione dei tassi sul margine di interesse e sul valore del patrimonio, Gap analysis: costruzione della tabella per fasce di scadenza8 sezioni — apri per vederle
p. 3–2
Il rischio di tasso nel portafoglio bancario
Effetto della variazione dei tassi sul margine di interesse e sul valore del patrimonio
Gap analysis: costruzione della tabella per fasce di scadenza
Limiti della gap analysis
La duration come misura della sensibilità al tasso
Duration gap e variazione del valore del patrimonio netto
L'immunizzazione del portafoglio bancario
Il valore a rischio come misura sintetica del rischio di mercato
10
Il rischio di liquidità e l'adeguatezza patrimonialeLiquidità di mercato e liquidità di provvista a confronto, Maturity mismatch e trasformazione delle scadenze come fonte del rischio di liquidità, Equilibrio finanziario: metodo delle quantità riclassificate e dei flussi di cassa attesi8 sezioni — apri per vederle
p. 3–2
Liquidità di mercato e liquidità di provvista a confronto
Maturity mismatch e trasformazione delle scadenze come fonte del rischio di liquidità
Equilibrio finanziario: metodo delle quantità riclassificate e dei flussi di cassa attesi
Gli indicatori di liquidità LCR e NSFR
Fonti di funding della banca e loro stabilità
Il patrimonio di vigilanza e la sua composizione
CET1, Tier 1 e Tier 2: che cosa contano e perché
I coefficienti patrimoniali minimi e la loro somma con i buffer
11
I mercati finanziari: struttura, funzioni ed efficienzaChiavi di classificazione dei mercati finanziari, Differenza fra mercato primario e mercato secondario, Mercati regolamentati e mercati OTC8 sezioni — apri per vederle
p. 3–2
Chiavi di classificazione dei mercati finanziari
Differenza fra mercato primario e mercato secondario
Mercati regolamentati e mercati OTC
Sedi di negoziazione previste dalla disciplina MiFID
Meccanismi di negoziazione: asta, dealer, ibrido
Come si formano i prezzi sui mercati finanziari
Liquidità di un mercato
Le tre forme dell'ipotesi di efficienza informativa
12
Il mercato monetario e obbligazionarioFunzione del mercato monetario nella gestione della liquidità a breve termine, Strumenti del mercato monetario: BOT, pronti contro termine, commercial paper, depositi, Il mercato interbancario e il ruolo dei tassi di riferimento8 sezioni — apri per vederle
p. 3–2
Funzione del mercato monetario nella gestione della liquidità a breve termine
Strumenti del mercato monetario: BOT, pronti contro termine, commercial paper, depositi
Il mercato interbancario e il ruolo dei tassi di riferimento
Differenza fra mercato monetario e mercato dei capitali
Titoli di Stato italiani: BOT, BTP, CCT e collocamento in asta
Valore attuale e rendimento a scadenza di un'obbligazione
Relazione inversa fra prezzo e rendimento di un'obbligazione
Tasso nominale e tasso reale: equazione di Fisher
13
Il mercato azionarioTipologie di azioni e diritti degli azionisti, L'offerta pubblica iniziale e il processo di quotazione, Vantaggi e costi della quotazione per l'impresa8 sezioni — apri per vederle
p. 3–2
Tipologie di azioni e diritti degli azionisti
L'offerta pubblica iniziale e il processo di quotazione
Vantaggi e costi della quotazione per l'impresa
Aumenti di capitale e diritto di opzione
Operazioni sul capitale: frazionamento, raggruppamento, azioni gratuite
Funzionamento della Borsa italiana e degli operatori
Price discovery e microstruttura degli scambi azionari
Il ruolo degli intermediari nel collocamento e nel market making
14
Gli strumenti derivatiPayoff di forward e future a scadenza, Differenza fra contratto forward e contratto future, Guadagni e perdite di un'opzione call e di un'opzione put8 sezioni — apri per vederle
p. 3–2
Payoff di forward e future a scadenza
Differenza fra contratto forward e contratto future
Guadagni e perdite di un'opzione call e di un'opzione put
Fattori che determinano il premio dell'opzione
Meccanismo degli swap sui tassi di interesse e sulle valute
Gli investitori istituzionali: fondi comuni e SGRGestione collettiva del risparmio: strumenti e soggetti, Ruolo delle SGR nell'intermediazione mobiliare, Differenza fra fondi comuni aperti e fondi comuni chiusi8 sezioni — apri per vederle
p. 3–2
Gestione collettiva del risparmio: strumenti e soggetti
Ruolo delle SGR nell'intermediazione mobiliare
Differenza fra fondi comuni aperti e fondi comuni chiusi
SICAV e fondi comuni a confronto
Gli ETF come strumenti di gestione passiva
Calcolo del NAV e valore della quota
Struttura commissionale e costo complessivo del fondo
Politiche di investimento e classificazione dei fondi per categoria
16
Fondi pensione e imprese di assicurazioneIl sistema previdenziale a tre pilastri, Fondi pensione: caratteristiche operative e forme, Differenza fra benefici definiti e contribuzione definita8 sezioni — apri per vederle
p. 3–2
Il sistema previdenziale a tre pilastri
Fondi pensione: caratteristiche operative e forme
Differenza fra benefici definiti e contribuzione definita
Previdenza complementare in Italia e ruolo della Covip
Funzione economica dell'assicurazione: pooling e legge dei grandi numeri
Perché l'assicurazione è un intermediario finanziario
Differenza fra ramo vita e ramo danni
Come si calcola il premio assicurativo
17
Risparmio gestito, consulenza, private equity e venture capitalServizi di investimento e attività riservate, Gestione patrimoniale contro fondi comuni, Consulenza in materia di investimenti e obblighi verso il cliente8 sezioni — apri per vederle
p. 3–2
Servizi di investimento e attività riservate
Gestione patrimoniale contro fondi comuni
Consulenza in materia di investimenti e obblighi verso il cliente
Valutazione di adeguatezza e profilazione del cliente
Private banking e servizi alla clientela ad alto patrimonio
Negoziazione in proprio e negoziazione per conto dei clienti
Ruolo di broker e dealer
Banche d'investimento: collocamento, underwriting, fusioni e acquisizioni
18
I sistemi di pagamento e l'innovazione fintechFunzione di clearing e settlement nei sistemi di pagamento, TARGET2 e T2: regolamento lordo in tempo reale, SEPA: strumenti di pagamento in area euro8 sezioni — apri per vederle
p. 3–2
Funzione di clearing e settlement nei sistemi di pagamento
TARGET2 e T2: regolamento lordo in tempo reale
SEPA: strumenti di pagamento in area euro
Strumenti di pagamento tradizionali
Differenza fra sistemi di pagamento al dettaglio e all'ingrosso
Rischio sistemico e ruolo della banca centrale nei sistemi di pagamento
Moneta elettronica e istituti di pagamento
La direttiva PSD2 autenticazione forte e accesso ai conti
19
Credito al consumo, leasing e factoringGli intermediari non bancari e il loro perimetro normativo, Credito al consumo: forme tecniche e funzione economica, Disciplina e trasparenza nel credito al consumo8 sezioni — apri per vederle
p. 3–2
Gli intermediari non bancari e il loro perimetro normativo
Credito al consumo: forme tecniche e funzione economica
Disciplina e trasparenza nel credito al consumo
Rischi tipici del credito al consumo
Leasing finanziario: struttura del contratto e soggetti
Leasing operativo contro leasing finanziario
Convenienza del leasing per l'impresa utilizzatrice
Rischi del leasing e ruolo del bene come garanzia
20
Le crisi finanziarie e le nuove regoleDinamica delle crisi finanziarie: boom, instabilità, panico, La crisi dei mutui subprime e la cartolarizzazione opaca, Dalla crisi finanziaria del 2007-2008 alla crisi del debito sovrano8 sezioni — apri per vederle
p. 3–2
Dinamica delle crisi finanziarie: boom, instabilità, panico
La crisi dei mutui subprime e la cartolarizzazione opaca
Dalla crisi finanziaria del 2007-2008 alla crisi del debito sovrano
Il modello di Diamond-Dybvig della corsa agli sportelli
Contagio e rischio sistemico fra intermediari
Il circolo vizioso fra banche e debito sovrano
Il meccanismo del bail-in
Differenza fra bail-in e bail-out
Tutto il programma del tuo esame, in un unico posto.
Le Dispense SmarterFe raccolgono e organizzano gli argomenti che devi conoscere per preparare Economia degli Intermediari Finanziari. L'obiettivo non è semplicemente avere meno pagine. È avere le informazioni che ti servono già organizzate nel modo in cui ti è più facile studiarle.
Fascicolo PRO per il ripasso.
Insieme alle Dispense trovi il Fascicolo PRO: pensate per aiutarti a collegare e ripassare gli argomenti del programma.
Scorri · tocca per ingrandire
Se vuoi un materiale ancora più completo.
La versione PRO comprende tutto il materiale della versione Base e aggiunge il Fascicolo PRO: il programma intero riorganizzato in poche pagine, per ripassare prima dell'esame e fissare i collegamenti fra gli argomenti.
Scorri · tocca per ingrandire
Come funziona
1
Lo acquisti in sicurezza
Paghi con carta, PayPal, Klarna o Scalapay — anche in 3 rate senza interessi.
2
Ricevi il PDF via email
Subito dopo l'acquisto, direttamente nella tua casella. È un unico file PDF, tuo per sempre.
3
Inizi subito a studiare
Da computer, tablet o telefono. Cerchi le parole, evidenzi le parti importanti e stampi se vuoi.
Scegli la versione che preferisci.
Base
Le Dispense complete, pronte da studiare.
Comprende:
Dispensa completa — 300 pagine, 20 capitoli
PDF via email dopo l'acquisto
35,99 €79,99 €−55%
Klarna
oppure 3 rate da 12,00 €al mese, senza interessi · con Klarna
10 € in più della sola dispensa, per il Fascicolo PRO
Paghi con carta, PayPal, Klarna o Scalapay — anche in 3 rate senza interessi
Pay
Google Pay
PayPalKlarna
Scalapay
Satispay
amazon payRevolut Pay
Quello che ci chiedono più spesso.
Come mi arriva il materiale?
Ricevi il materiale direttamente via email dopo l'acquisto, in formato PDF. Puoi aprirlo da computer, tablet o smartphone.
Il materiale copre il programma del mio esame?
Il materiale è stato progettato per coprire il programma indicato nella sezione «Ecco il programma del tuo esame». Puoi confrontarlo con il programma del tuo corso prima dell'acquisto.
Posso usarlo sia per studiare sia per ripassare?
Sì. La struttura del materiale è pensata per accompagnarti sia nella comprensione degli argomenti sia nel ripasso.
Qual è la differenza tra Base e PRO?
La PRO comprende tutto il materiale della Base e aggiunge il Fascicolo PRO, per ripassare tutto il programma in poche pagine.
Ci dai una mano? Con il tuo ok capiamo quali manuali servono davvero agli studenti che li stanno cercando. I tuoi dati restano a noi, e puoi cambiare idea quando vuoi: Cookie policy.