Prepara Programmazione e Controllo velocemente e supera l'esame
Tutto il programma in 282 pagine, spiegato con schemi ed esempi. Ti arriva in PDF via email e inizi a studiare subito.
282 pagine
20 capitoli
PDF via email
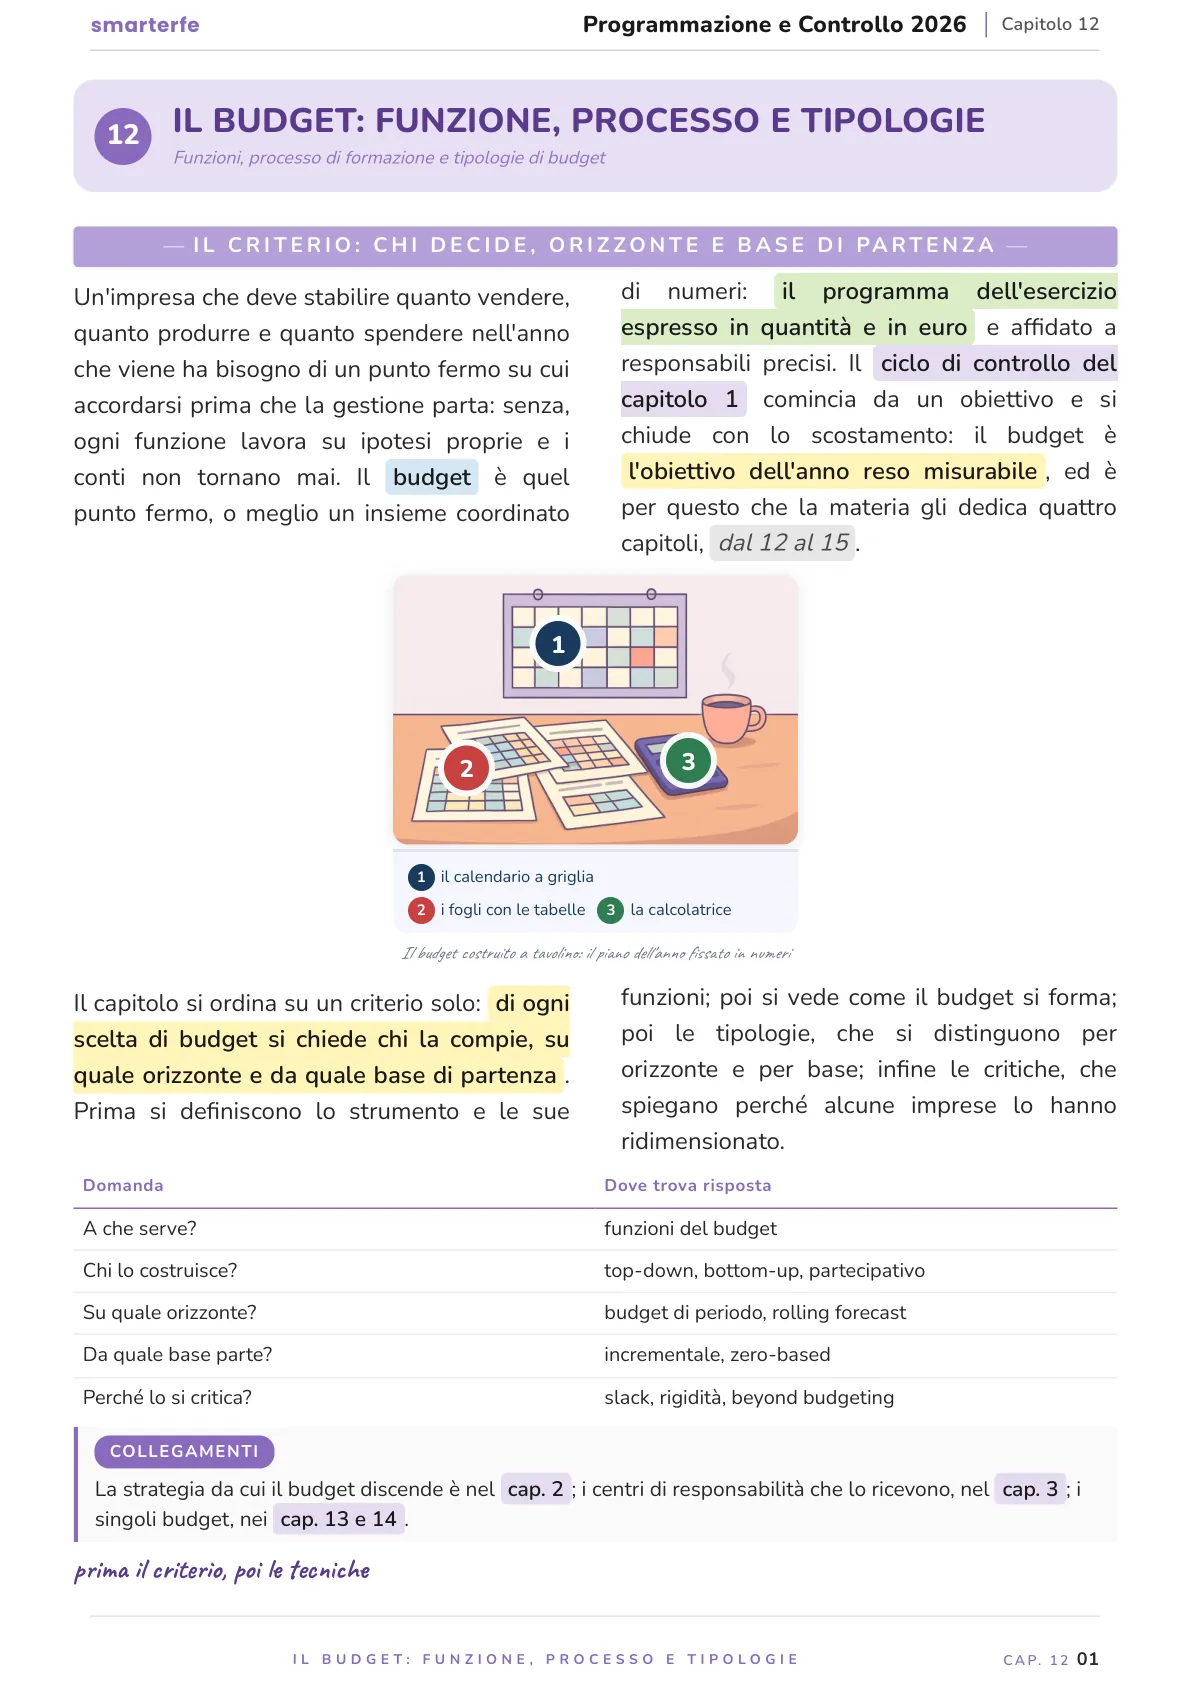
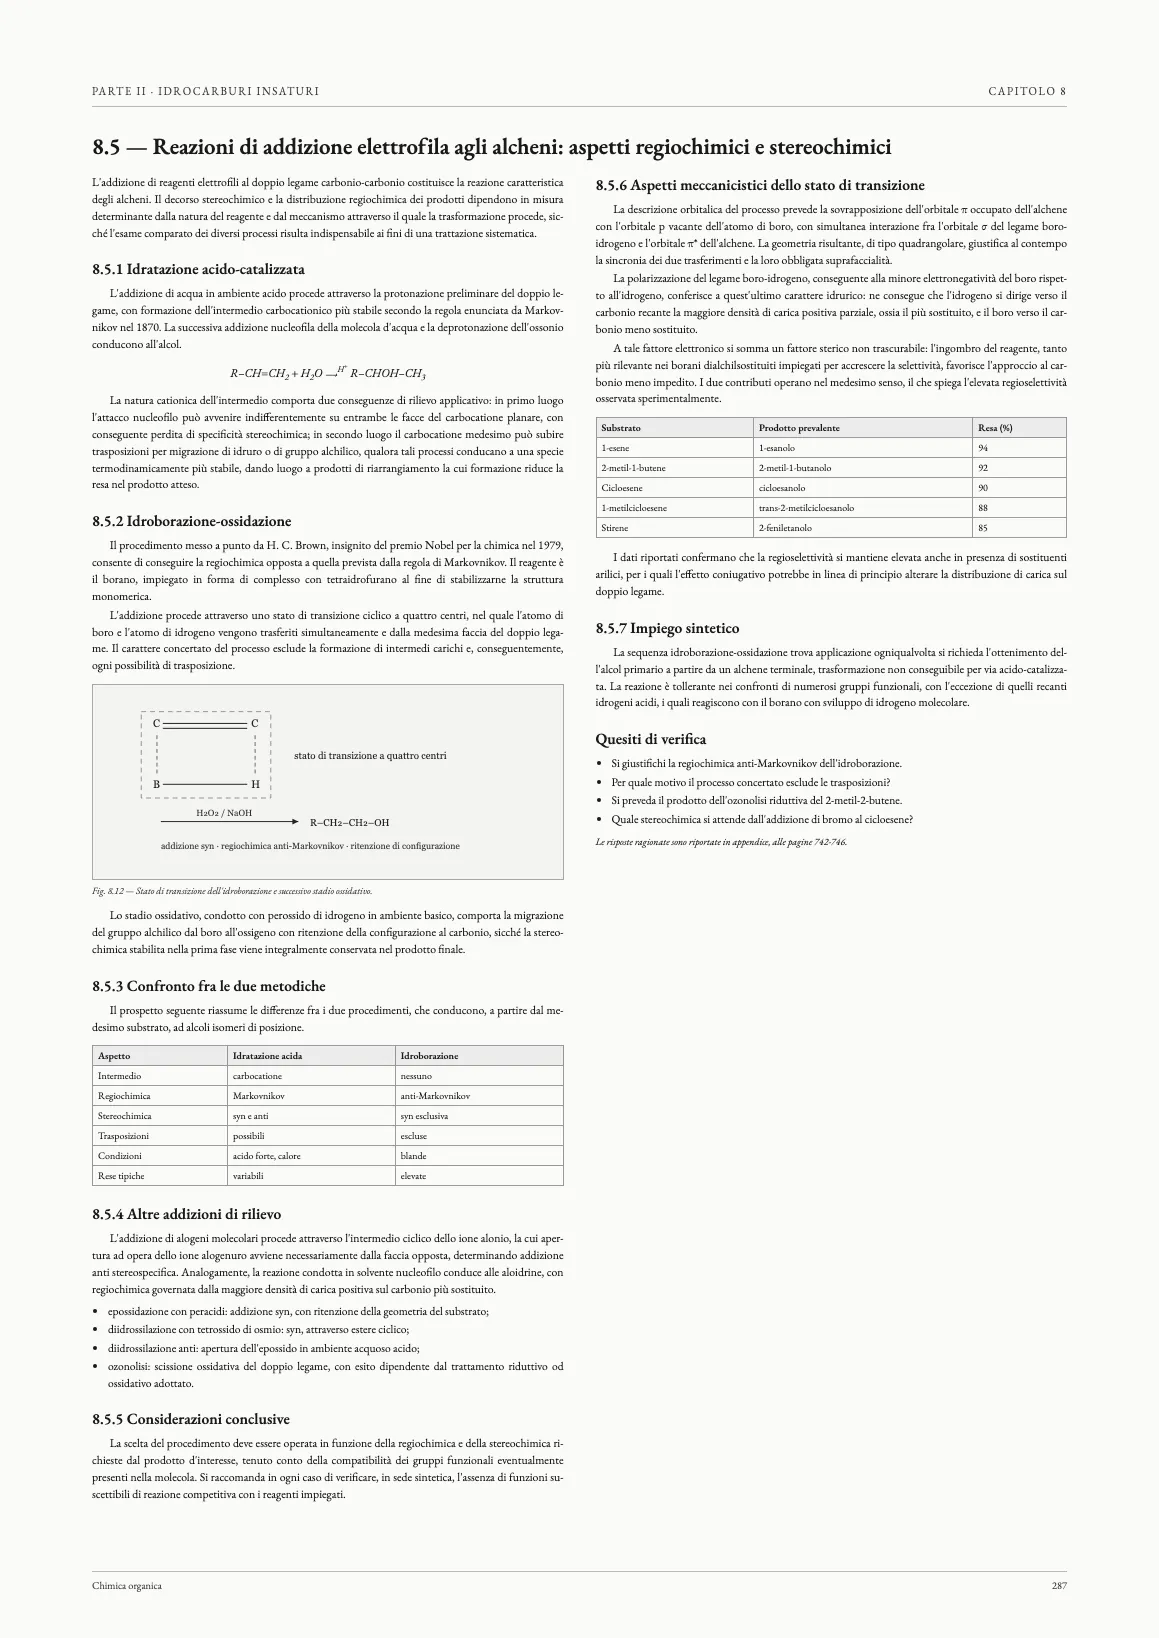
Ecco le vere pagine del nostro manuale: Tutto il programma spiegato, semplificato e schematizzato
Copertina
Trascina l'angolo della pagina, o usa le frecce
Chi ha già preso il manuale ci racconta questo:
Scorri per leggerli · tocca per ingrandire
Un modo più semplice di organizzare lo studio.
Quando studi da un manuale tradizionale, spesso devi trovare le informazioni, capire quali sono davvero importanti e creare da solo collegamenti e schemi. SmarterFe parte da lì e organizza già il materiale in modo visuale.
Argomento: Struttura organizzativa e centri di responsabilità
Le nostre DispenseSmarterFe
Il manuale tradizionaleTradizionale
Trascina per confrontare
Materiale tradizionale
Testo da leggere e organizzare
Informazioni dense
Collegamenti da costruire
Concetti da trasformare in schemi
Informazioni visive limitate
SmarterFe
Color Code
Due colonne
Immagini
Schemi
Informazioni organizzate visivamente
Perché una pagina SmarterFE è fatta proprio così
Quando studi una materia universitaria, il problema spesso non è la quantità di informazioni che devi imparare.
È riuscire a dare un ordine a tutte quelle informazioni.
Capire quali concetti sono collegati, distinguere una definizione da un dettaglio, ricordare una classificazione, confrontare due elementi, ricostruire un processo.
Ed è proprio qui che abbiamo scelto di intervenire.
I Manuali SmarterFE sono progettati partendo da un principio:
la forma con cui una materia viene presentata può influenzare il modo in cui viene elaborata.Non è solo una questione di estetica. È progettazione dello studio.
01
Prima di tutto: rendere la materia leggibile
Una pagina piena di informazioni richiede allo studente di fare continuamente un lavoro aggiuntivo: capire dove iniziare, cosa è importante, quali elementi sono collegati e come orientarsi tra le diverse parti del contenuto.
Per questo nei nostri Manuali costruiamo una gerarchia precisa. Titoli, definizioni, parole chiave, schemi, tabelle e approfondimenti hanno ciascuno il proprio posto.
Quando apri una pagina, devi poter capire immediatamente come leggerla.
02
La semplicità è una scelta progettuale
Una spiegazione può essere rigorosa e, allo stesso tempo, essere scritta in modo chiaro. È questa la strada che seguiamo.
Manteniamo i concetti e la terminologia necessari per affrontare una materia universitaria, ma lavoriamo sulla loro esposizione: frasi più dirette, spiegazioni progressive, definizioni riconoscibili e collegamenti espliciti.
La materia rimane complessa. La sua spiegazione diventa più accessibile.
03
Il colore ti dice dove guardare
Hai presente quando apri una pagina e tutto sembra avere la stessa importanza? Il titolo, la definizione, il dettaglio, l’esempio.
Il nostro color code nasce per evitare proprio questo: usiamo il colore in modo coerente per rendere riconoscibili le categorie di informazioni.
Il colore, quindi, non è lì per decorare la pagina. Ti aiuta a leggerla.
04
Quando una tabella spiega meglio, usiamo una tabella.
Confrontare due concetti in un testo significa spesso dover passare avanti e indietro tra le informazioni. Affiancarli in una tabella significa poter vedere immediatamente cosa hanno in comune, cosa li distingue e come sono organizzati.
Lo stesso vale per schemi e rappresentazioni visive: non scegliamo la forma in base a un modello fisso.
Scegliamo la forma che rende più chiara quell’informazione.
05
E quando torni a studiare, ritrovi la materia.
Un Manuale deve essere utile anche al secondo giro, al terzo e durante il ripasso. Una struttura coerente permette di ritrovare più facilmente gli argomenti e ricostruire i collegamenti tra loro.
Per questo pensiamo ai nostri Manuali come a qualcosa che accompagna l’intero percorso di studio, dalla comprensione al ripasso.
In pratica, cosa cambia?
Prendi una materia universitaria.
01Noi la analizziamo.
02Ne individuiamo la struttura.
03Rendiamo più chiara la spiegazione.
04Organizziamo le informazioni.
05Scegliamo per ogni contenuto la forma più adatta.
06Costruiamo una logica visiva coerente.
Il risultato è una materia che puoi affrontare con un riferimento più ordinato davanti agli occhi.
Questa è l’idea alla base di SmarterFE.Non aggiungere complessità allo studio. Dare alla materia una struttura che abbia senso.
LinguaggioFrasi dirette e definizioni riconoscibili, senza perdere i termini che ti servono all’esame.
02
GerarchiaTitoli e sezioni ti dicono subito da dove partire e come leggere la pagina.
03
Color codeLo stesso colore segna sempre lo stesso tipo di informazione.
04
TabellaQuando c’è da confrontare, i concetti stanno uno accanto all’altro.
05
Rappresentazione visivaSchemi e disegni affiancano le parole dove aiutano a capire.
06
SintesiIl punto da fissare, isolato e pronto per il ripasso.
Ecco il programma del tuo esame
01
Il controllo di gestione: concetti, funzioni e architetturaDefinizione di programmazione e controllo, Controllo direzionale, Controllo concomitante8 sezioni — apri per vederle
p. 3–2
Definizione di programmazione e controllo
Controllo direzionale
Controllo concomitante
Art. 2086
Tripartizione di Anthony
Pianificazione strategica
Controllo di gestione come processo
Controllo di gestione come struttura
02
Strategia, pianificazione strategica e controllo strategicoMissione, visione e valori, Livelli della strategia, Formulazione della strategia8 sezioni — apri per vederle
p. 3–2
Missione, visione e valori
Livelli della strategia
Formulazione della strategia
Implementazione della strategia
Pianificazione a lungo termine
Analisi dell'ambiente esterno
Analisi interna
Analisi swot
03
Struttura organizzativa e centri di responsabilitàStruttura organizzativa e sistema di controllo, Condizioni per un centro di profitto, Controllabilità dei costi8 sezioni — apri per vederle
p. 3–2
Struttura organizzativa e sistema di controllo
Condizioni per un centro di profitto
Controllabilità dei costi
Costi controllabili e non controllabili
Vantaggi del decentramento
Svantaggi del decentramento
Gerarchia dei centri di responsabilità
Struttura funzionale e struttura divisionale
04
Contabilità analitica: classificazione dei costi e configurazioniContabilità generale e contabilità analitica, Finalità della contabilità analitica, Classificazione dei costi8 sezioni — apri per vederle
p. 3–2
Contabilità generale e contabilità analitica
Finalità della contabilità analitica
Classificazione dei costi
Costi diretti e indiretti
Costi fissi e variabili
Costi standard ed effettivi
Configurazioni di costo
Curve di costo
05
Full costing: centri di costo, basi di ripartizione e imputazioneFull costing, Centri di costo, Ripartizione dei costi dei centri ausiliari8 sezioni — apri per vederle
p. 3–2
Full costing
Centri di costo
Ripartizione dei costi dei centri ausiliari
Scelta della base di ripartizione
Determinazione del tasso di imputazione
Tasso predeterminato
Costo unitario di prodotto
Limiti del full costing
06
Direct costing e margini di contribuzioneMargine di contribuzione unitario e totale, Confronto tra direct costing e full costing, Differenza di risultato per variazione delle rimanenze8 sezioni — apri per vederle
p. 3–2
Margine di contribuzione unitario e totale
Confronto tra direct costing e full costing
Differenza di risultato per variazione delle rimanenze
Rimanenze in aumento
Rimanenze in diminuzione
Rimanenze invariate
Usi decisionali del direct costing
Limiti del direct costing
07
Activity-Based Costing, Time-Driven ABC, target costing e life-cycle costingLimiti del costing tradizionale, Sussidio incrociato tra prodotti, Procedura di calcolo8 sezioni — apri per vederle
p. 3–2
Limiti del costing tradizionale
Sussidio incrociato tra prodotti
Procedura di calcolo
Individuazione delle attività
Assegnazione dei costi alle attività
Scelta dei cost driver
Calcolo del tasso di driver
Imputazione ai prodotti
08
Costi standard e analisi degli scostamentiDefinizione di costo standard, Finalità dei costi standard, Tipologie di standard8 sezioni — apri per vederle
p. 3–2
Definizione di costo standard
Finalità dei costi standard
Tipologie di standard
Determinazione degli standard
Standard di materie prime
Standard di manodopera
Standard di spese generali
Scostamento totale delle materie prime
09
Analisi costi-volumi-risultati e break-evenAnalisi costi-volumi-risultati, Ipotesi del modello, Punto di pareggio in quantità8 sezioni — apri per vederle
p. 3–2
Analisi costi-volumi-risultati
Ipotesi del modello
Punto di pareggio in quantità
Punto di pareggio in valore
Grado di leva operativa e rischio
Break-even multiprodotto
Mix di vendita costante
Variazione del prezzo di vendita
10
Decisioni di breve periodo: make or buy, mix e prezziDecisioni di breve periodo, Processo decisionale, Costo opportunità nelle decisioni8 sezioni — apri per vederle
p. 3–2
Decisioni di breve periodo
Processo decisionale
Costo opportunità nelle decisioni
Make or buy con capacità inutilizzata
Uso alternativo della capacità
Ordine speciale con capacità piena
Mix di prodotti con vincoli
Ordinamento dei prodotti per margine per unità di fattore limitante
11
Prezzi di trasferimento e controllo tra divisioniFinalità dei prezzi di trasferimento, Prezzo minimo del cedente, Prezzo massimo dell'acquirente7 sezioni — apri per vederle
p. 3–2
Finalità dei prezzi di trasferimento
Prezzo minimo del cedente
Prezzo massimo dell'acquirente
Conflitti tra divisioni
Prezzi di trasferimento internazionali
Criteri di scelta tra i metodi
Autonomia divisionale
12
Il budget: funzione, processo e tipologieBudget come strumento di programmazione e controllo, Processo di formazione del budget, Approccio top-down8 sezioni — apri per vederle
p. 3–2
Budget come strumento di programmazione e controllo
Processo di formazione del budget
Approccio top-down
Approccio bottom-up
Fasi del processo di budget
Critiche al budget
Budget e strategia
Ruolo del controller nel budget
13
Budget operativo: vendite, produzione, approvvigionamenti e costiBudget operativo, Calcolo della produzione da budget, Budget dei materiali8 sezioni — apri per vederle
p. 3–2
Budget operativo
Calcolo della produzione da budget
Budget dei materiali
Coordinamento tra budget
Sequenza di formazione dei budget
Vincoli di capacità
Iterazione tra budget
Verifica di coerenza
14
Budget economico, finanziario e patrimonialeStima degli incassi, Copertura del fabbisogno, Coerenza tra i budget6 sezioni — apri per vederle
p. 3–2
Stima degli incassi
Copertura del fabbisogno
Coerenza tra i budget
Circolarità tra budget economico e finanziario
Ammortamenti nel budget
Budget generale
15
Controllo budgetario e analisi degli scostamentiConfronto tra budget e consuntivo, Budget statico e budget flessibile, Scostamenti dei costi non di produzione8 sezioni — apri per vederle
p. 3–2
Confronto tra budget e consuntivo
Budget statico e budget flessibile
Scostamenti dei costi non di produzione
Scostamenti dei costi commerciali
Significatività degli scostamenti
Ricerca delle cause
Scomposizione degli scostamenti
Scostamento del risultato operativo
16
Reporting e sistema informativo direzionaleFinalità del reporting, Caratteristiche del buon report, Tipologie di report8 sezioni — apri per vederle
p. 3–2
Finalità del reporting
Caratteristiche del buon report
Tipologie di report
Report per livello gerarchico
Frequenza e tempi del reporting
Struttura del report
Integrazione tra sistemi
Reporting e comportamenti
17
Misurazione della performance: indicatori e KPIFinalità della misurazione, Indicatori di efficacia, Indicatori di efficienza8 sezioni — apri per vederle
p. 3–2
Finalità della misurazione
Indicatori di efficacia
Indicatori di efficienza
Indicatori di economicità
Scelta degli indicatori
Caratteristiche di un buon indicatore
Costruzione dei key performance indicator
Indicatori finanziari e non finanziari
18
Balanced Scorecard e sistemi multidimensionali di performanceLimiti delle misure finanziarie, Quattro prospettive, Indicatori lagging e leading8 sezioni — apri per vederle
p. 3–2
Limiti delle misure finanziarie
Quattro prospettive
Indicatori lagging e leading
Costruzione della scorecard
Implementazione della balanced scorecard
Collegamento tra strategia e misure
Confronto tra i modelli
Limiti e critiche
19
Valutazione e controllo degli investimentiProgrammazione degli investimenti, Processo decisionale di investimento, Stima dei flussi8 sezioni — apri per vederle
p. 3–2
Programmazione degli investimenti
Processo decisionale di investimento
Stima dei flussi
Confronto tra valore attuale netto e tasso interno di rendimento
Classifiche discordanti
Metodi alternativi al valore attuale netto
Costo del capitale
Tasso di attualizzazione
20
Sistemi di incentivazione, comportamenti e controllo organizzativoControllo e motivazione, Problemi di agenzia, Progettazione degli incentivi8 sezioni — apri per vederle
p. 3–2
Controllo e motivazione
Problemi di agenzia
Progettazione degli incentivi
Controllo nei servizi
Controllo dei progetti
Controllo nelle relazioni inter-organizzative
Controllo di sostenibilità
Sintesi del sistema di controllo
Tutto il programma del tuo esame, in un unico posto.
Le Dispense SmarterFe raccolgono e organizzano gli argomenti che devi conoscere per preparare Programmazione e Controllo. L'obiettivo non è semplicemente avere meno pagine. È avere le informazioni che ti servono già organizzate nel modo in cui ti è più facile studiarle.
Fascicolo PRO per il ripasso.
Insieme alle Dispense trovi il Fascicolo PRO: pensate per aiutarti a collegare e ripassare gli argomenti del programma.
Scorri · tocca per ingrandire
Se vuoi un materiale ancora più completo.
La versione PRO comprende tutto il materiale della versione Base e aggiunge il Fascicolo PRO: il programma intero riorganizzato in poche pagine, per ripassare prima dell'esame e fissare i collegamenti fra gli argomenti.
Scorri · tocca per ingrandire
Come funziona
1
Lo acquisti in sicurezza
Paghi con carta, PayPal, Klarna o Scalapay — anche in 3 rate senza interessi.
2
Ricevi il PDF via email
Subito dopo l'acquisto, direttamente nella tua casella. È un unico file PDF, tuo per sempre.
3
Inizi subito a studiare
Da computer, tablet o telefono. Cerchi le parole, evidenzi le parti importanti e stampi se vuoi.
Scegli la versione che preferisci.
Base
Le Dispense complete, pronte da studiare.
Comprende:
Dispensa completa — 282 pagine, 20 capitoli
PDF via email dopo l'acquisto
35,99 €79,99 €−55%
Klarna
oppure 3 rate da 12,00 €al mese, senza interessi · con Klarna
10 € in più della sola dispensa, per il Fascicolo PRO
Paghi con carta, PayPal, Klarna o Scalapay — anche in 3 rate senza interessi
Pay
Google Pay
PayPalKlarna
Scalapay
Satispay
amazon payRevolut Pay
Quello che ci chiedono più spesso.
Come mi arriva il materiale?
Ricevi il materiale direttamente via email dopo l'acquisto, in formato PDF. Puoi aprirlo da computer, tablet o smartphone.
Il materiale copre il programma del mio esame?
Il materiale è stato progettato per coprire il programma indicato nella sezione «Ecco il programma del tuo esame». Puoi confrontarlo con il programma del tuo corso prima dell'acquisto.
Posso usarlo sia per studiare sia per ripassare?
Sì. La struttura del materiale è pensata per accompagnarti sia nella comprensione degli argomenti sia nel ripasso.
Qual è la differenza tra Base e PRO?
La PRO comprende tutto il materiale della Base e aggiunge il Fascicolo PRO, per ripassare tutto il programma in poche pagine.
Ci dai una mano? Con il tuo ok capiamo quali manuali servono davvero agli studenti che li stanno cercando. I tuoi dati restano a noi, e puoi cambiare idea quando vuoi: Cookie policy.