Tutto il programma in 276 pagine, spiegato con schemi ed esempi. Ti arriva in PDF via email e inizi a studiare subito.
276 pagine
18 capitoli
PDF via email
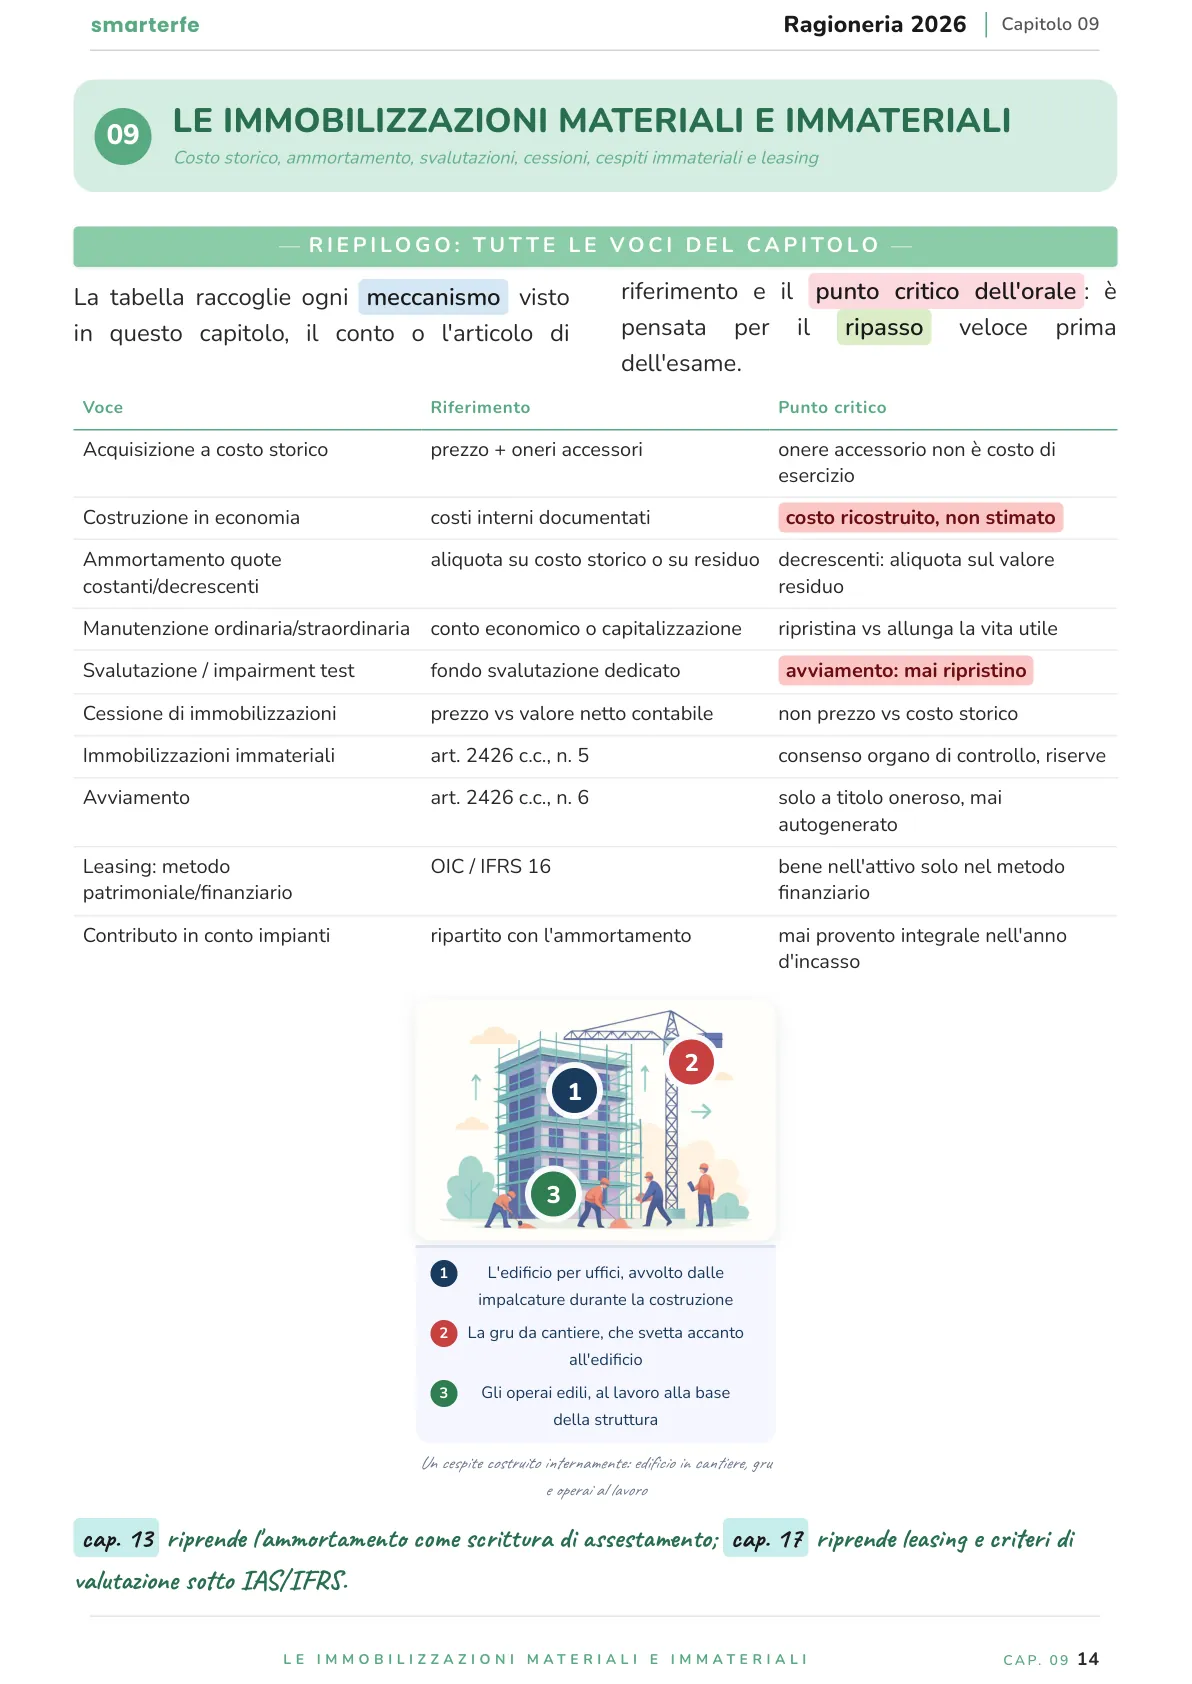
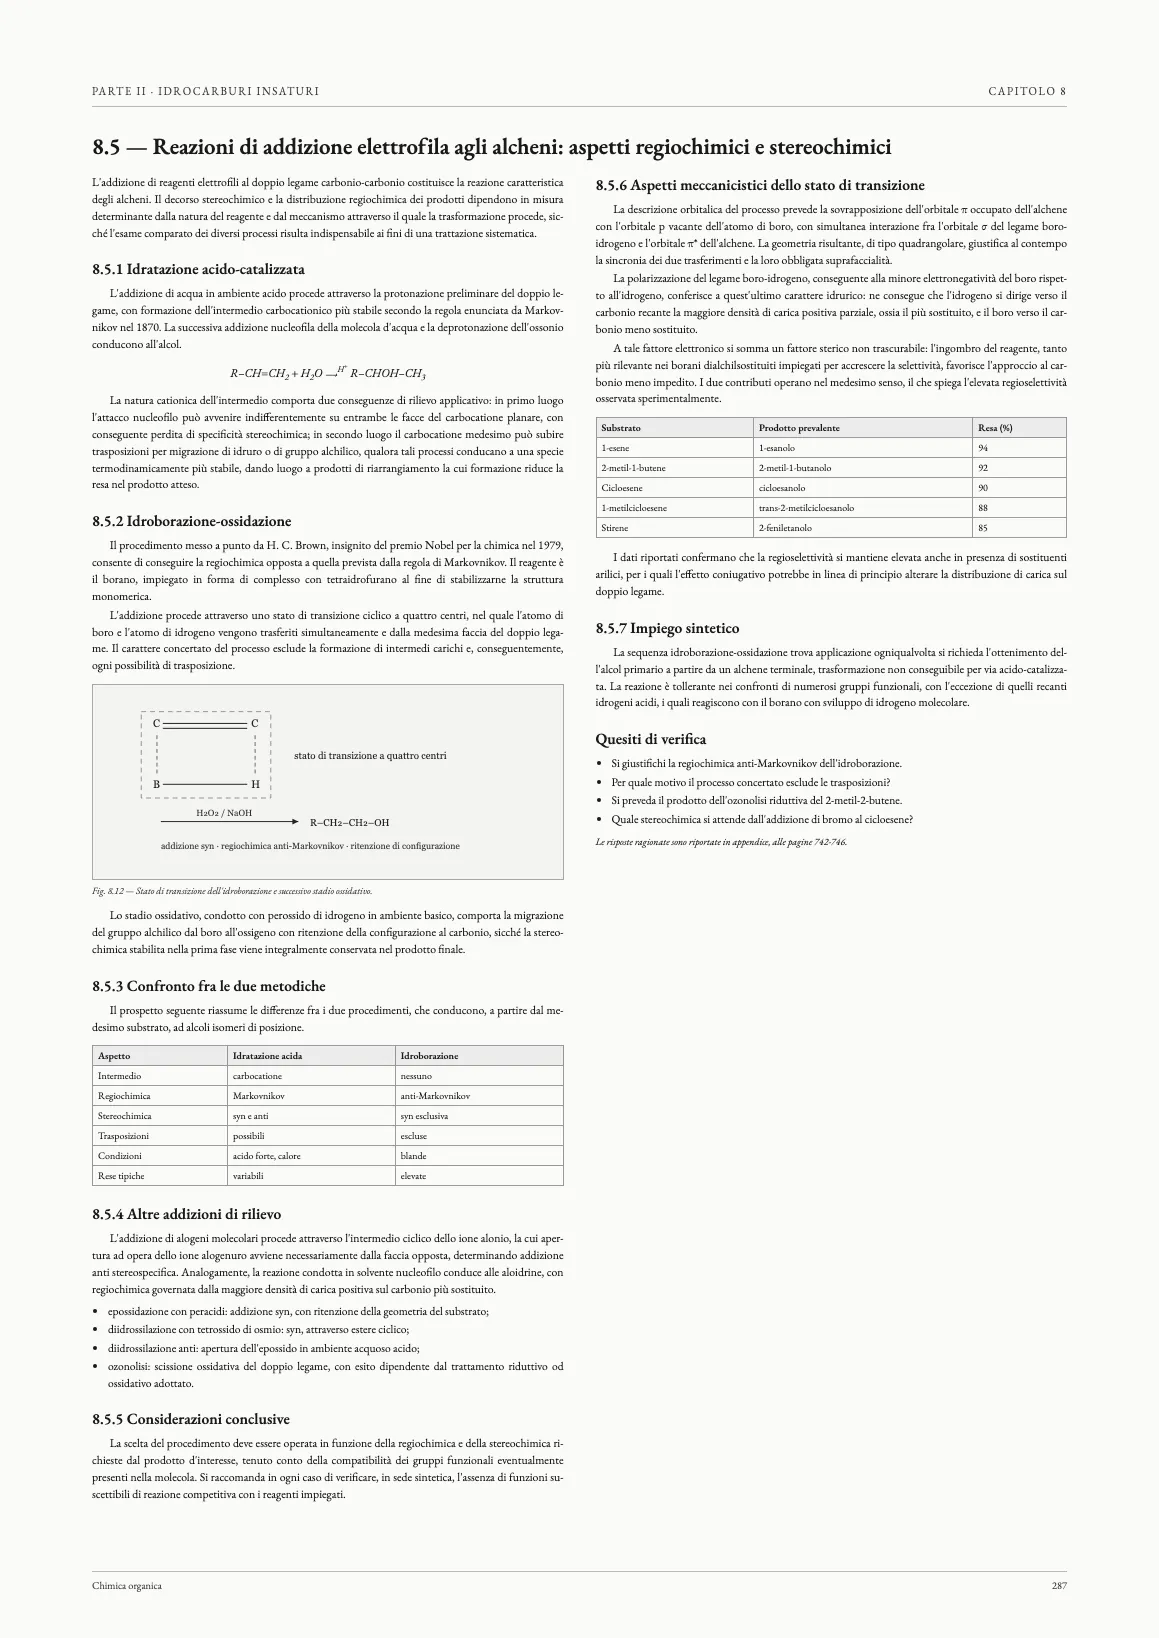
Ecco le vere pagine del nostro manuale: Tutto il programma spiegato, semplificato e schematizzato
Copertina
Trascina l'angolo della pagina, o usa le frecce
Chi ha già preso il manuale ci racconta questo:
Scorri per leggerli · tocca per ingrandire
Un modo più semplice di organizzare lo studio.
Quando studi da un manuale tradizionale, spesso devi trovare le informazioni, capire quali sono davvero importanti e creare da solo collegamenti e schemi. SmarterFe parte da lì e organizza già il materiale in modo visuale.
Argomento: La partita doppia: conto, giornale e mastro
Le nostre DispenseSmarterFe
Il manuale tradizionaleTradizionale
Trascina per confrontare
Materiale tradizionale
Testo da leggere e organizzare
Informazioni dense
Collegamenti da costruire
Concetti da trasformare in schemi
Informazioni visive limitate
SmarterFe
Color Code
Due colonne
Immagini
Schemi
Informazioni organizzate visivamente
Perché una pagina SmarterFE è fatta proprio così
Quando studi una materia universitaria, il problema spesso non è la quantità di informazioni che devi imparare.
È riuscire a dare un ordine a tutte quelle informazioni.
Capire quali concetti sono collegati, distinguere una definizione da un dettaglio, ricordare una classificazione, confrontare due elementi, ricostruire un processo.
Ed è proprio qui che abbiamo scelto di intervenire.
I Manuali SmarterFE sono progettati partendo da un principio:
la forma con cui una materia viene presentata può influenzare il modo in cui viene elaborata.Non è solo una questione di estetica. È progettazione dello studio.
01
Prima di tutto: rendere la materia leggibile
Una pagina piena di informazioni richiede allo studente di fare continuamente un lavoro aggiuntivo: capire dove iniziare, cosa è importante, quali elementi sono collegati e come orientarsi tra le diverse parti del contenuto.
Per questo nei nostri Manuali costruiamo una gerarchia precisa. Titoli, definizioni, parole chiave, schemi, tabelle e approfondimenti hanno ciascuno il proprio posto.
Quando apri una pagina, devi poter capire immediatamente come leggerla.
02
La semplicità è una scelta progettuale
Una spiegazione può essere rigorosa e, allo stesso tempo, essere scritta in modo chiaro. È questa la strada che seguiamo.
Manteniamo i concetti e la terminologia necessari per affrontare una materia universitaria, ma lavoriamo sulla loro esposizione: frasi più dirette, spiegazioni progressive, definizioni riconoscibili e collegamenti espliciti.
La materia rimane complessa. La sua spiegazione diventa più accessibile.
03
Il colore ti dice dove guardare
Hai presente quando apri una pagina e tutto sembra avere la stessa importanza? Il titolo, la definizione, il dettaglio, l’esempio.
Il nostro color code nasce per evitare proprio questo: usiamo il colore in modo coerente per rendere riconoscibili le categorie di informazioni.
Il colore, quindi, non è lì per decorare la pagina. Ti aiuta a leggerla.
04
Quando una tabella spiega meglio, usiamo una tabella.
Confrontare due concetti in un testo significa spesso dover passare avanti e indietro tra le informazioni. Affiancarli in una tabella significa poter vedere immediatamente cosa hanno in comune, cosa li distingue e come sono organizzati.
Lo stesso vale per schemi e rappresentazioni visive: non scegliamo la forma in base a un modello fisso.
Scegliamo la forma che rende più chiara quell’informazione.
05
E quando torni a studiare, ritrovi la materia.
Un Manuale deve essere utile anche al secondo giro, al terzo e durante il ripasso. Una struttura coerente permette di ritrovare più facilmente gli argomenti e ricostruire i collegamenti tra loro.
Per questo pensiamo ai nostri Manuali come a qualcosa che accompagna l’intero percorso di studio, dalla comprensione al ripasso.
In pratica, cosa cambia?
Prendi una materia universitaria.
01Noi la analizziamo.
02Ne individuiamo la struttura.
03Rendiamo più chiara la spiegazione.
04Organizziamo le informazioni.
05Scegliamo per ogni contenuto la forma più adatta.
06Costruiamo una logica visiva coerente.
Il risultato è una materia che puoi affrontare con un riferimento più ordinato davanti agli occhi.
Questa è l’idea alla base di SmarterFE.Non aggiungere complessità allo studio. Dare alla materia una struttura che abbia senso.
LinguaggioFrasi dirette e definizioni riconoscibili, senza perdere i termini che ti servono all’esame.
02
GerarchiaTitoli e sezioni ti dicono subito da dove partire e come leggere la pagina.
03
Color codeLo stesso colore segna sempre lo stesso tipo di informazione.
04
TabellaQuando c’è da confrontare, i concetti stanno uno accanto all’altro.
05
Rappresentazione visivaSchemi e disegni affiancano le parole dove aiutano a capire.
06
SintesiIl punto da fissare, isolato e pronto per il ripasso.
Ecco il programma del tuo esame
01
Azienda e sistema informativo contabileAzienda come sistema di operazioni economiche coordinate, Operazione di gestione, Finanziamento come operazione di gestione8 sezioni — apri per vederle
p. 3–2
Azienda come sistema di operazioni economiche coordinate
Operazione di gestione
Finanziamento come operazione di gestione
Investimento come operazione di gestione
Trasformazione come operazione di gestione
Disinvestimento come operazione di gestione
Circuito della gestione aziendale
Ciclo della gestione aziendale
02
Patrimonio, reddito e sistema del valoreCapitale di funzionamento, Fonte di finanziamento, Impiego di capitale8 sezioni — apri per vederle
p. 3–2
Capitale di funzionamento
Fonte di finanziamento
Impiego di capitale
Capitale netto come differenza fra attività e passività
Reddito d'esercizio
Principio di competenza economica
Variazione finanziaria
Variazione economica
03
La partita doppia: conto, giornale e mastroIl conto e le sue sezioni, Sezione dare, Sezione avere8 sezioni — apri per vederle
p. 3–2
Il conto e le sue sezioni
Sezione dare
Sezione avere
Conto a T
Conto finanziario
Conto economico di reddito
Regola di funzionamento dei conti finanziari
Regola di funzionamento dei conti economici
04
Costituzione dell'impresa e apportiCostituzione di imprese individuali, Costituzione di società, Conferimento in denaro8 sezioni — apri per vederle
p. 3–2
Costituzione di imprese individuali
Costituzione di società
Conferimento in denaro
Conferimento in natura
Valutazione dei conferimenti in natura
Versamento dei decimi
Credito verso soci per la parte non versata
Spesa di costituzione
05
Acquisti di beni e servizi e IVACiclo passivo di acquisto, Fattura di acquisto, Costo accessorio d'acquisto8 sezioni — apri per vederle
p. 3–2
Ciclo passivo di acquisto
Fattura di acquisto
Costo accessorio d'acquisto
Reso su acquisto
Sconto su acquisto
Abbuono su acquisto
Anticipo a fornitore
Pagamento dei debiti verso fornitori
06
Vendite e crediti commercialiCiclo attivo di vendita, Fattura di vendita, Reso su vendita8 sezioni — apri per vederle
p. 3–2
Ciclo attivo di vendita
Fattura di vendita
Reso su vendita
Nota di credito emessa
Sconto attivo
Abbuono attivo
Anticipo da cliente
Incasso dei crediti commerciali
07
Liquidità, banche e strumenti di regolamentoCassa contanti, Conto corrente bancario attivo, Interesse bancario attivo8 sezioni — apri per vederle
p. 3–2
Cassa contanti
Conto corrente bancario attivo
Interesse bancario attivo
Commissione bancaria
Ritenuta fiscale sugli interessi attivi
Cambiale attiva
Cambiale passiva
Pagherò cambiario
08
Il personale: retribuzioni, contributi e TFRCosto del lavoro, Busta paga, Retribuzione lorda8 sezioni — apri per vederle
p. 3–2
Costo del lavoro
Busta paga
Retribuzione lorda
Ritenuta fiscale IRPEF
Ritenuta previdenziale INPS
Onere sociale a carico dell'impresa
Versamento tramite modello F24
Accantonamento annuo al TFR
09
Le immobilizzazioni materiali e immaterialiAcquisizione di immobilizzazioni a costo storico, Costruzione in economia, Onere accessorio capitalizzabile8 sezioni — apri per vederle
p. 3–2
Acquisizione di immobilizzazioni a costo storico
Costruzione in economia
Onere accessorio capitalizzabile
Ammortamento a quote costanti
Ammortamento a quote decrescenti
Piano di ammortamento
Aliquota di ammortamento
Fondo ammortamento
10
Finanziamenti: mutui e prestiti obbligazionariFinanziamento a titolo di credito, Finanziamento a titolo di capitale, Accensione di un mutuo passivo8 sezioni — apri per vederle
p. 3–2
Finanziamento a titolo di credito
Finanziamento a titolo di capitale
Accensione di un mutuo passivo
Piano di ammortamento alla francese
Rata costante di mutuo
Quota capitale e quota interessi
Emissione di prestiti obbligazionari sotto la pari
Disaggio di emissione
11
Il patrimonio netto: aumenti, riduzioni e utiliAumento di capitale a pagamento, Aumento di capitale gratuito, Passaggio di riserve a capitale8 sezioni — apri per vederle
p. 3–2
Aumento di capitale a pagamento
Aumento di capitale gratuito
Passaggio di riserve a capitale
Sovrapprezzo azioni
Riduzione del capitale per perdite
Riduzione del capitale per esuberanza
Riserva legale
Riserva statutaria
12
Assestamento: competenza, ratei e riscontiLogica delle scritture di assestamento, Adeguamento dei valori contabili alla competenza economica, Scrittura di completamento8 sezioni — apri per vederle
p. 3–2
Logica delle scritture di assestamento
Adeguamento dei valori contabili alla competenza economica
Scrittura di completamento
Fattura da ricevere
Fattura da emettere
Interesse maturato non liquidato
Rateo attivo
Rateo passivo
13
Assestamento: rimanenze, fondi e imposteRimanenza di merci, Criterio di valutazione delle rimanenze, Costo specifico8 sezioni — apri per vederle
p. 3–2
Rimanenza di merci
Criterio di valutazione delle rimanenze
Costo specifico
Metodo FIFO
Metodo LIFO
Costo medio ponderato
Svalutazione crediti
Fondo svalutazione crediti
14
Chiusura e riapertura dei contiConto economico di chiusura, Stato patrimoniale di chiusura, Epilogo dei conti economici accesi al conto economico8 sezioni — apri per vederle
p. 3–2
Conto economico di chiusura
Stato patrimoniale di chiusura
Epilogo dei conti economici accesi al conto economico
Determinazione del risultato d'esercizio
Riapertura dei conti nel nuovo esercizio
Storno delle scritture di assestamento
Esercizio completo guidato dalla prima nota al bilancio
Verifica di coerenza finale fra stato patrimoniale e conto economico
15
Il bilancio d'esercizio civilisticoFunzione informativa del bilancio d'esercizio, Stato patrimoniale come documento di bilancio, Conto economico come documento di bilancio8 sezioni — apri per vederle
p. 3–2
Funzione informativa del bilancio d'esercizio
Stato patrimoniale come documento di bilancio
Conto economico come documento di bilancio
Rendiconto finanziario come documento di bilancio
Nota integrativa come documento di bilancio
Clausola generale di rappresentazione veritiera e corretta
Postulato della prudenza
Postulato della competenza
16
Criteri di valutazione, nota integrativa e rendiconto finanziarioCriterio di valutazione dell'art. 2426, Valutazione delle immobilizzazioni a bilancio, Valutazione delle rimanenze a bilancio8 sezioni — apri per vederle
p. 3–2
Criterio di valutazione dell'art. 2426
Valutazione delle immobilizzazioni a bilancio
Valutazione delle rimanenze a bilancio
Valutazione dei crediti a bilancio
Valutazione dei titoli a bilancio
Contenuto della nota integrativa
Rendiconto finanziario secondo il principio OIC 10
Metodo indiretto di costruzione del rendiconto finanziario
17
I principi contabili internazionali IAS/IFRSLo IASB come organismo di normazione contabile internazionale, Quadro concettuale dello IASB, Ambito di applicazione obbligatoria degli IAS/IFRS in Italia8 sezioni — apri per vederle
p. 3–2
Lo IASB come organismo di normazione contabile internazionale
Quadro concettuale dello IASB
Ambito di applicazione obbligatoria degli IAS/IFRS in Italia
Prospetti di bilancio secondo IAS 1
Fair value secondo IFRS 13
Differenza fra criteri OIC e IFRS sulle immobilizzazioni
Rivalutazione delle immobilizzazioni ammessa dagli IFRS
Leasing secondo IFRS 16
18
Analisi di bilancio per indiciRiclassificazione dello stato patrimoniale secondo criterio finanziario, Riclassificazione dello stato patrimoniale secondo criterio funzionale, Riclassificazione del conto economico a valore aggiunto8 sezioni — apri per vederle
p. 3–2
Riclassificazione dello stato patrimoniale secondo criterio finanziario
Riclassificazione dello stato patrimoniale secondo criterio funzionale
Riclassificazione del conto economico a valore aggiunto
Riclassificazione del conto economico a costo del venduto
Margine di struttura
Capitale circolante netto
Indice di redditività del capitale proprio
Indice di redditività del capitale investito
Tutto il programma del tuo esame, in un unico posto.
Le Dispense SmarterFe raccolgono e organizzano gli argomenti che devi conoscere per preparare Ragioneria. L'obiettivo non è semplicemente avere meno pagine. È avere le informazioni che ti servono già organizzate nel modo in cui ti è più facile studiarle.
Mappe Concettuali per il ripasso.
Insieme alle Dispense trovi le Mappe Concettuali: pensate per aiutarti a collegare e ripassare gli argomenti del programma.
Scorri · tocca per ingrandire
Se vuoi un materiale ancora più completo.
La versione PRO comprende tutto il materiale della versione Base e aggiunge le Mappe Concettuali: il programma intero riorganizzato in poche pagine, per ripassare prima dell'esame e fissare i collegamenti fra gli argomenti.
Scorri · tocca per ingrandire
Come funziona
1
Lo acquisti in sicurezza
Paghi con carta, PayPal, Klarna o Scalapay — anche in 3 rate senza interessi.
2
Ricevi il PDF via email
Subito dopo l'acquisto, direttamente nella tua casella. È un unico file PDF, tuo per sempre.
3
Inizi subito a studiare
Da computer, tablet o telefono. Cerchi le parole, evidenzi le parti importanti e stampi se vuoi.
Scegli la versione che preferisci.
Base
Le Dispense complete, pronte da studiare.
Comprende:
Dispensa completa — 276 pagine, 18 capitoli
PDF via email dopo l'acquisto
35,99 €79,99 €−55%
Klarna
oppure 3 rate da 12,00 €al mese, senza interessi · con Klarna
10 € in più della sola dispensa, per le Mappe Concettuali
Paghi con carta, PayPal, Klarna o Scalapay — anche in 3 rate senza interessi
Pay
Google Pay
PayPalKlarna
Scalapay
Satispay
amazon payRevolut Pay
Quello che ci chiedono più spesso.
Come mi arriva il materiale?
Ricevi il materiale direttamente via email dopo l'acquisto, in formato PDF. Puoi aprirlo da computer, tablet o smartphone.
Il materiale copre il programma del mio esame?
Il materiale è stato progettato per coprire il programma indicato nella sezione «Ecco il programma del tuo esame». Puoi confrontarlo con il programma del tuo corso prima dell'acquisto.
Posso usarlo sia per studiare sia per ripassare?
Sì. La struttura del materiale è pensata per accompagnarti sia nella comprensione degli argomenti sia nel ripasso.
Qual è la differenza tra Base e PRO?
La PRO comprende tutto il materiale della Base e aggiunge le Mappe Concettuali, per ripassare tutto il programma in poche pagine.
Ci dai una mano? Con il tuo ok capiamo quali manuali servono davvero agli studenti che li stanno cercando. I tuoi dati restano a noi, e puoi cambiare idea quando vuoi: Cookie policy.